金利・空室・修繕・税金。これらのニュースを見て、こんな不安を感じていませんか。
- 金利が上がったら、自分の返済がいくら増えるのか計算していない
- 手元にいくら現金を残しておけば安全なのか、目安が分からない
- 返済が苦しくなったとき、何から相談すればいいのか知らない
ところが、この4つはバラバラに来るとは限りません。実際には重なって襲ってくることがあります。
私は1年間、元金の返済を据え置いてもらうことで生き延びた経験があります。一時は血の気が引きました。
スルガ銀行との交渉では、金利を4.5%から3.1%まで引き下げてもらっています。
地方に住みながら会社員を続けて13年、いまは3棟38室。守り方を覚えてからは、税引前キャッシュフローが月30万円で5年間途切れていません。
この記事では、金利・空室・修繕・税金が重なっても潰れないための備え方を解説します。
備え方さえ知っておけば、恐れる必要はありません。
読み終える頃には、自分がどこまで耐えられるかを数値で判断できるようになります。
結論からお伝えします。3つは同時に来るものです。
同時に来る前提で、現金を持っておくことがすべてです。
このSTEPの全記事はこちら:【STEP5 守る】の記事一覧(全13本)
結論:3つは同時に来ます。同時に来る前提で現金を持ちます
順番を間違える人が多いので、先に結論から言うと、備えるべきことは4つです。
- 金利が1%上がると、返済がいくら増えるかを把握しておく
- 手元現金の下限を、戸数と築年数から逆算しておく
- 税金で手残りを減らさない年間スケジュールを持っておく
- 苦しくなったときに打てる手の順番を知っておく
何が起きると黒字が赤字に変わるのか。ここを知らないまま数値だけを追うのは危険です。
先に仕組みを知っておけば、慌てずに済みます。仕組みはシンプルです。
金利が上がったらどうなるか
金利が1%上がると、返済額がどれだけ増えるかを、先に自分の数値で計算しておいてください。
| 借入額 | 金利+1%での年間返済増加額の目安 |
|---|---|
| 3,000万円 | 約15〜20万円 |
| 1億円 | 約50〜70万円 |
| 2億円 | 約100〜140万円 |
この増加分を、今のキャッシュフローが吸収できるかどうかがポイントです。吸収できないなら、変動金利で借りていることのリスクを、自分はまだ把握できていないのです。

金利は借りる前だけの話ではありません。借りた後も、上がったときにいくら増えるかを、毎年一度は計算し直すようにしてください。
年に一度で十分です。
手元にいくら残しておくべきか
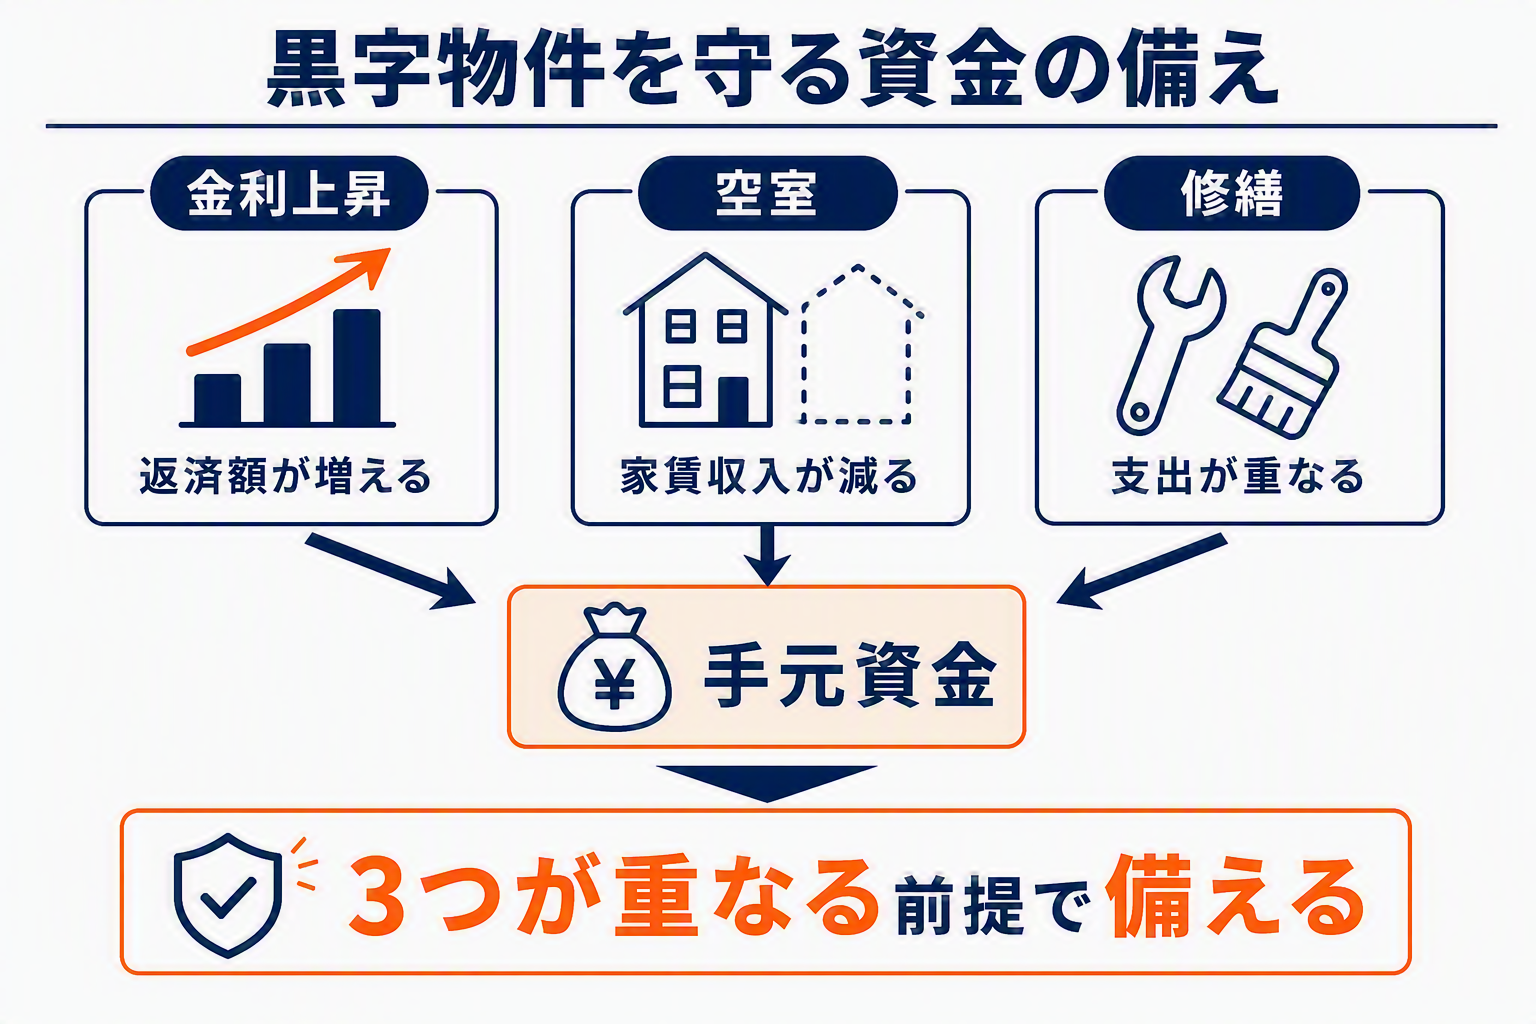
金利・空室・修繕・税金、この4つが同時に来た月を想像してみてください。その月を乗り切れるだけの現金を、あらかじめ手元に置いておきます。
目安は、戸数と築年数によって変わってくるものです。戸数が多いほど、また築年数が古いほど、同時に複数のトラブルが起きる確率が上がります。
通帳の残高を眺めて安心するのではなく、何か月分の支出を賄えるかで考えてください。
数値にしてはじめて、安心の中身が分かります。
税金で手残りを減らさない|大家の税務の型
税金は、知らないだけで手残りを減らします。経費に入るもの・入らないものを先に知っておくだけで、無駄な税金を払わずに済みます。
- 確定申告の時期に慌てないよう、経費のレシートは月次でまとめておく
- 自分でやるか税理士に外注するかは、物件数と時間のどちらを優先するかで決める
- 青色申告特別控除など、使える制度は年内に準備しておく
経費が消える年は、通帳を見なくても分かります。振込額は同じなのに、確定申告のときだけ胃が痛くなるものです。
早めの準備が肝心です。
火災・地震という、確率は低いが重い備え
金利・空室・修繕・税金の4つに加えて、火災や地震も、忘れずに備えておいてください。起きる確率は低くても、起きたときの重さが違います。備えは軽くありません。
- 火災保険:建物の構造や規模に合わせて、必ず加入しておく
- 地震保険:火災保険とセットで検討する。エリアによって必要度が変わる
- 施設賠償責任保険:外壁の落下など、入居者や通行人に損害を与えた場合に備える
保険料の安さだけで選ぶと、いざというときに補償が足りないことがあります。
複数棟を持つなら、まとめて契約することで割引が使える場合もあるので、保険代理店に一度相談しておいてください。
減価償却が終わる年に何が起きるか
黒字なのに現金が減る年が来ます。これが、いわゆるデッドクロスです。
減価償却費が減っていく一方で、ローンの元金返済分は増えていきます。
この2つが交差する年に、帳簿上は黒字でも、手元の現金は減っていくという現象が起きます。
怖いのは、赤字ではなく黒字倒産です。利益が出ているように見えるからこそ、対策を先送りしがちになります。
デッドクロスが来る年をあらかじめ計算しておけば、その年に向けて繰り上げ返済や売却を検討できます。
先に知っておけば、怖くはありません。
知らないままが一番怖いのです。
苦しくなったときに打てる手
備えていても、資金繰りが厳しくなることはあります。そのときに知っておくべきなのは、打てる手に順番があることです。
1年間、銀行に元金の返済を据え置いてもらったことがあります。毎月の返済のうち、利息分だけを払い、元金分は待ってもらう交渉です。
銀行の窓口に自分から出向き、正直に数値を見せました。隠すよりも、早く正直に相談したほうが、動いてもらえる範囲は広くなります。
この1年で立て直しの時間を稼ぎ、その後はスルガ銀行との金利交渉で4.5%を3.1%まで下げてもらっています。滞納する前に動いたことが、選択肢を残した一番の理由です。
- ① 元金据え置き:利息分だけを払い、返済のペースを一時的に緩める
- ② 借り換え・金利交渉:他行への借り換え、または今の銀行との交渉。解約や違約金の条件は事前に確認する
- ③ 売却の検討:立て直しが難しいと分かった時点で、早めに動く
- ④ 任意売却:オーバーローンで通常売却が難しい場合の最終手段
どの手も、動くのが早いほど選択肢が多く残ります。滞納してからでは、打てる手がどんどん減っていきます。早さが力になるのです。
迷ったら、まず銀行に相談してください。慌てなくて大丈夫です。
黙って抱え込まないでください。
STEP5の記事マップ|悩み別に選んで読む
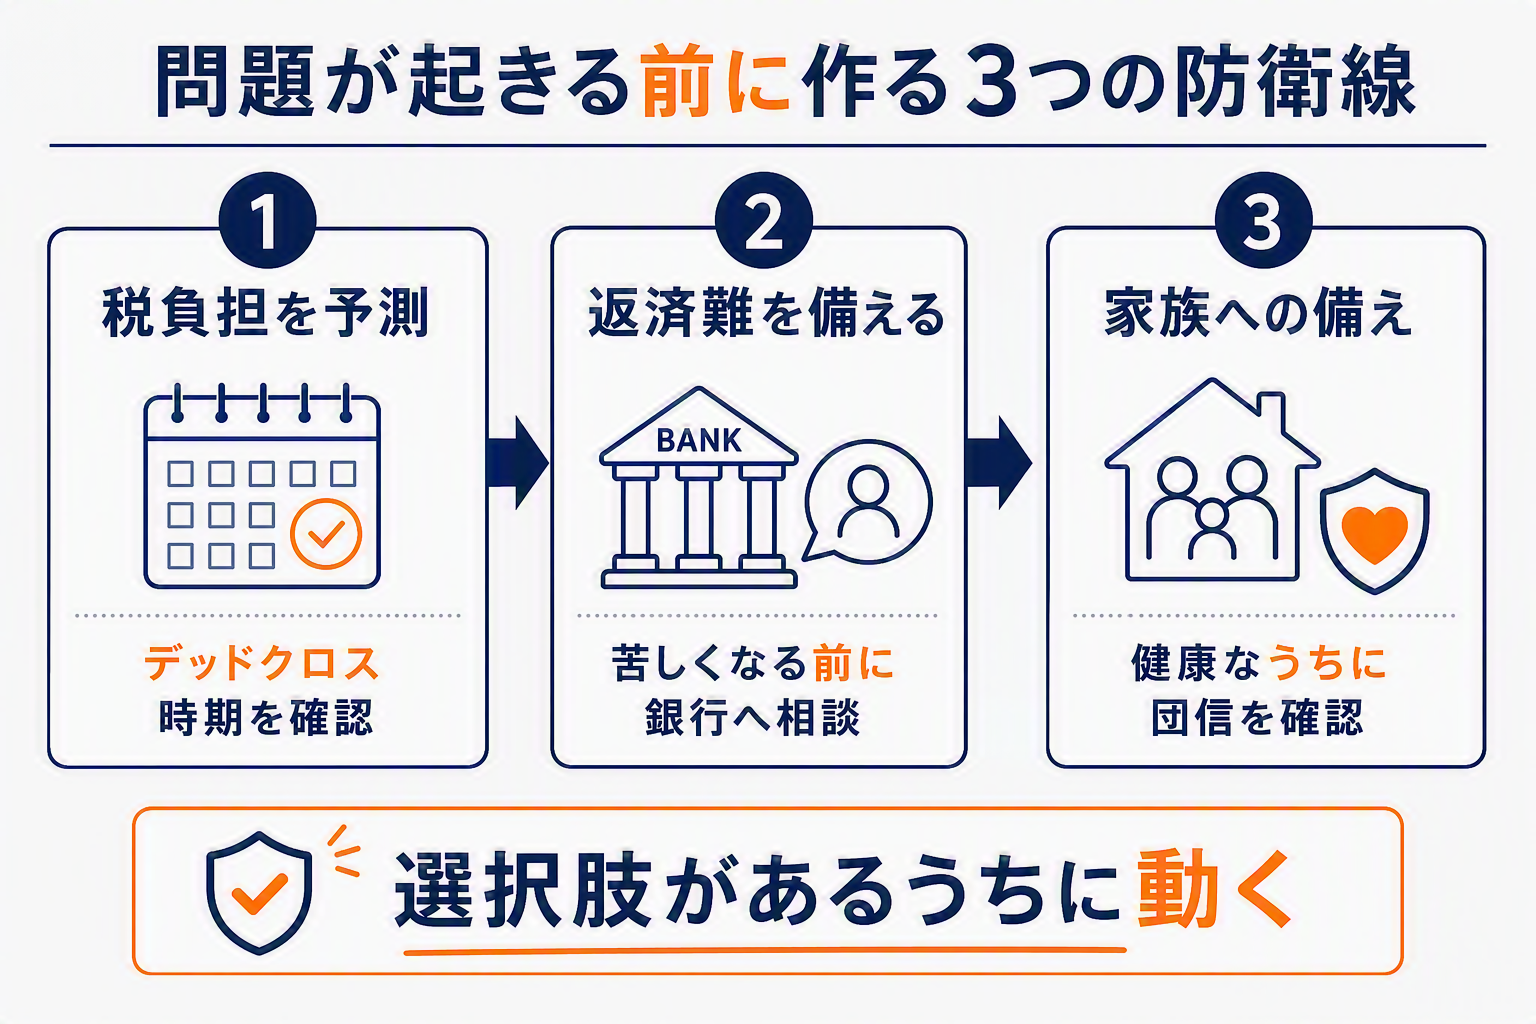
① 金利が上がったときの返済増を出しておく
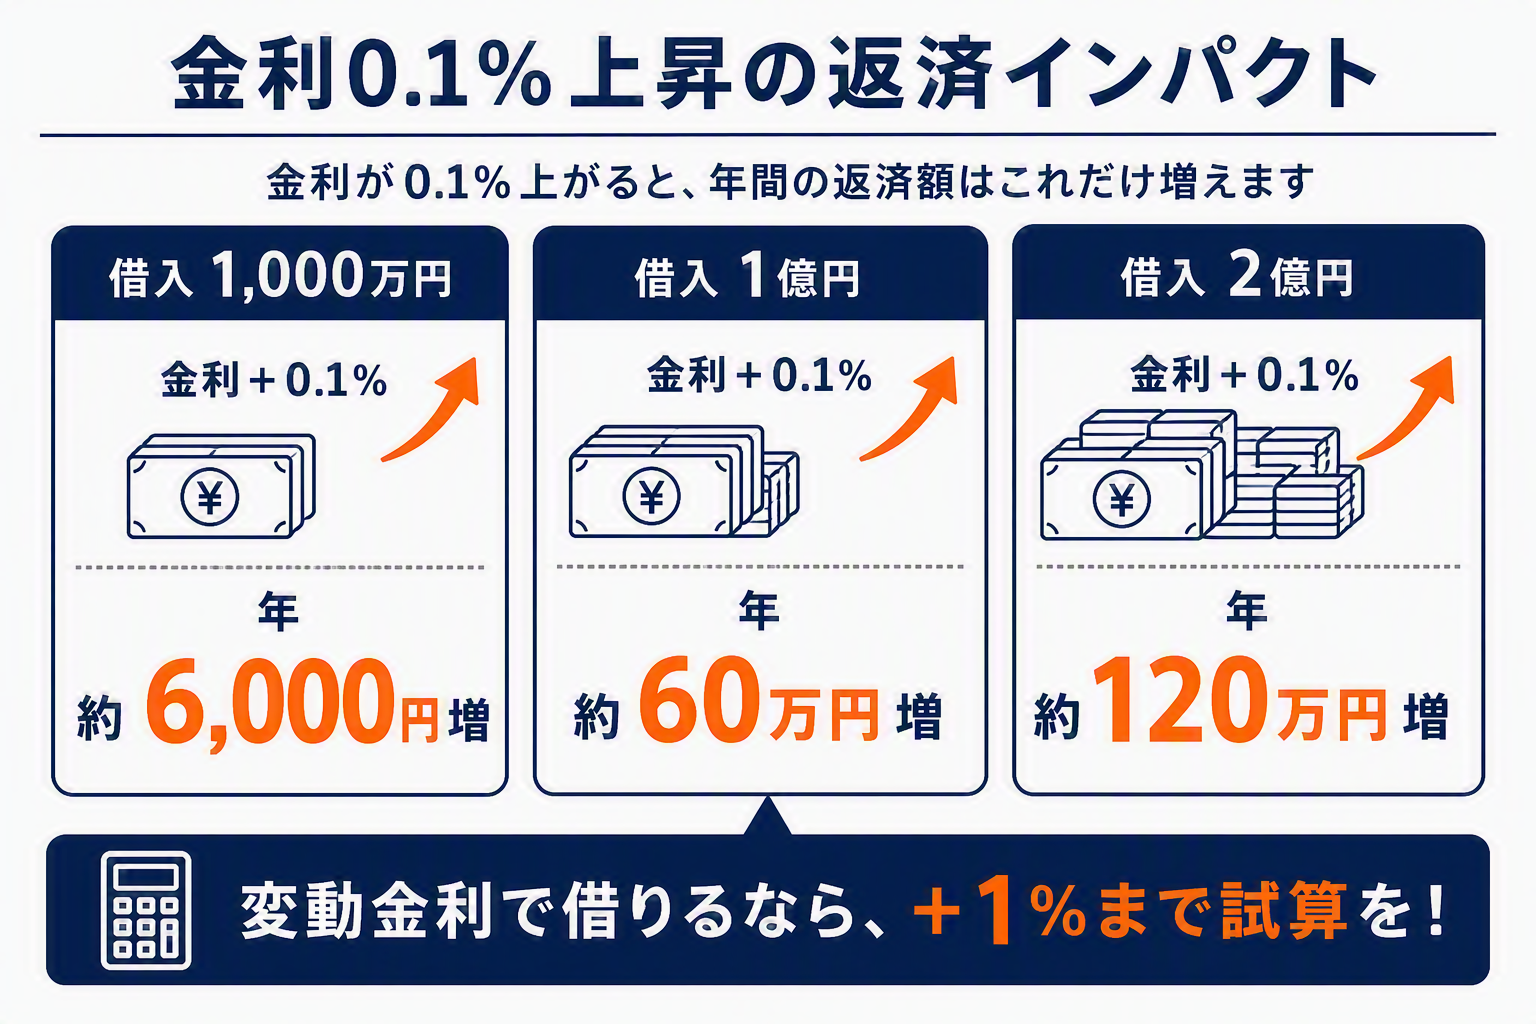
借入1,000万円につき、金利が0.1%上がると、年6,000円ほど返済が増えます。借入1億円なら年60万円、2億円なら年120万円です。
先に計算しておけば、利上げのニュースが流れても慌てません。変動で借りるなら、+1%まで上げた試算を手元に置いておきます。
② 税金が増えるタイミングを先に知る
帳簿が黒字でも、手元の現金は減ることがあります。減価償却費よりローンの元本返済額が大きくなった状態が、デッドクロスです。
築古を短い償却期間で買うと、数年で必ずここに入ります。節税が目的の購入ほど、後の負担は重くなるものです。
- デッドクロスが起きる時期の計算と対策
- 節税は嘘?デッドクロスの罠を13年大家が検証
- 減価償却計算【木造・法定耐用年数別】
- 法人化タイミングは年収いくら?
- 税金の年間スケジュール|固定資産税はいつ払うか
- 確定申告と住民税の普通徴収
- 赤字申告で融資が通らないときの対策
③ 返済が苦しくなったときの手立てを知っておく
返済が回らなくなってから調べ始めると、選べる手が減ります。元金の据え置き(リスケ)は、追い込まれる前に相談したほうが通ります。
私は1年間、元金の返済を止めてもらって立て直しました。そのとき銀行へ出した経営改善計画書の中身も、公開しています。
④ 万一のとき家族に何を残すかを決めておく
団体信用生命保険(団信)に入っていれば、契約者にもしものことがあった時点で残債が消えます。家族に残るのは借金ではなく、無借金の不動産です。
ただし団信に入れるのは、健康なうちだけです。入れなかったときの代わりも、先に考えておきます。
【STEP5 守る】に属する記事は、一覧ページですべて見られます。
次に読む記事
守り方が分かったら、最後は終わらせ方です。物件は、売るにしても持ち続けるにしても、買った時点で半分は決まっています。
👉 STEP6 どう終わらせるか|売る・持ち続けるの決め方を読む
← 前のSTEPに戻る:STEP4 買った後の経営|満室を保つために何をするか
コメント