- 「FJネクスト」で検索すると、「評判」「口コミ」と並んで「悪質」「やばい」という言葉が出てくる……
- テレビCMの「ガーラマンションシリーズ」、営業を受けたけど本当に大丈夫なのか不安
- 資料請求や面談をしたいけど、しつこい勧誘に発展しないか心配
実は「悪質」という検索結果の多くは、FJネクスト本体ではなく、社名を騙った第三者によるものです。FJネクストホールディングス自身が、2026年3月27日付で注意喚起を出しています。
FJネクスト自体が悪質なわけではありません。ところが両方が並ぶので、判断がつきません。
私は鳥取在住・大家歴13年の現役サラリーマン大家です。3棟38室を運営しています。
いま手元に残る税引前キャッシュフローは月30万円。この5年は毎月きちんと残っています。
この記事では、登記情報・評判・口コミ・面談の実際をひととおり確かめ、向いている人と向いていない人までまとめました。読み終えるころには、「悪質」の真相がはっきりし、自分が話を聞くべきかどうかを判断できます。
結論を言うと、FJネクストは東証プライム上場グループで信頼性は十分ですが、利回り重視の方には向きません。一方で「都心の好立地で、手間をかけずに手堅く資産を作りたい」なら、話を聞く価値はあります。
面談そのものは無料です。契約書にサインしない限り、お金のリスクはありません。
FJネクストは東証プライム上場グループの事業会社
この記事の結論を先にまとめます。
- 運営会社は実在していて、法人の登記も確認できる。経営の基盤もしっかりしている。
- グループの親会社(FJネクストホールディングス)はプライム市場上場企業で、会社としての信頼性は高い
- 物件価格は割安ではなく、家賃保証(サブリース)の仕組みへの理解不足がトラブルの火種になりやすい
FJネクストの運営会社と事業の全体像
国税庁で確認した運営会社の登記情報
ガーラマンションシリーズを企画・開発・販売しているのは、次の事業会社です。国税庁の法人番号公表サイトで確かめられます。
| 会社名 | 株式会社FJネクスト |
| 法人番号 | 1011101094664 |
| 所在地 | 東京都新宿区西新宿6-5-1 新宿アイランドタワー11F |
| 設立 | 2021年4月(持株会社へ移るのにともない、事業会社として設立) |
| 資本金 | 2億円 |
| 事業内容 | ガーラマンションシリーズの企画と開発/不動産の売買・仲介・賃貸 |
事業会社「株式会社FJネクスト」の設立は2021年で比較的新しく見えますが、これは持株会社への移行にともなう組織の作り替えによるものです。
親会社の株式会社FJネクストホールディングスはプライム市場に上場しており、グループとしての事業年数は40年を超えています。「新しい会社だから怪しい」わけではなく、大手企業グループが組織を作り替えた結果の事業会社というのが実情です。
ガーラマンションシリーズとは何か
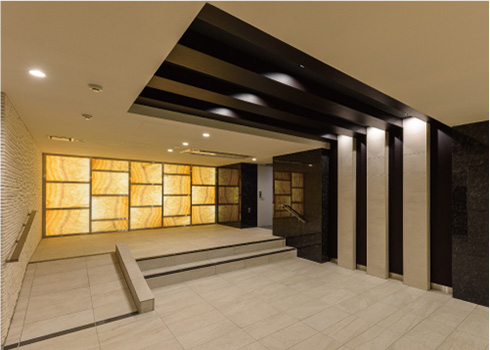
資産運用向けの「ガーラマンションシリーズ」と、居住用の「ガーラ・レジデンスシリーズ」の2ブランドを展開しています。投資用のガーラマンションシリーズは、東京都と神奈川県が中心です。賃貸の需要が高いエリアで、主要駅から徒歩7分以内という基準を重視しています。
公式発表による入居率は99.0%。これは運営側の公称値であり、第三者が検証した値ではないという留保は付けておきますが、立地の選びかたにこだわっている参考にはなります。
家賃保証(サブリース)の仕組み
FJネクストは、査定賃料の95%を保証するサブリース(家賃保証)システムを提供しています。空室リスクを避けたい初心者には魅力的に映る仕組みですが、サブリースには一般的な注意点があります。
保証賃料は契約更新のたびに見直される可能性があり、「永久に今の家賃が保証される」わけではありません。この点は、サブリース契約全般に共通する構造的な注意点であり、FJネクスト固有の欠陥ではありませんが気に留めておく必要があります。サブリースのリスクをより詳しく知りたい方は、サブリースの解約方法と、解約するときのリスクや費用も参考にしてください。
知人が受けたWebセミナーと個別面談の実際
FJネクストのWebセミナーと個別面談まで受けた知人(会社員投資家)からヒアリングした内容ですが、ネットの評判だけでは分からない「実際に話を聞いた人の手触り感」として共有します。
セミナーの流れと当日の雰囲気
自宅からスマホで気軽に参加できる1時間ほどのWebセミナーで、画面オフでも聞ける気軽さがあったそうです。セミナー終了後、オンラインの個別面談で営業担当者と一対一で話す流れになります。
「まずは年収や借入の状況から、どんな資産形成ができるか出してみましょう」という進め方。具体的な金額を交えた提案だったそうです。強引な勧誘を警戒していたものの、担当者は案外落ち着いていたそうです。
面談で納得できた3つの強み
- 立地と入居率の強さ:東京23区で駅から歩いて数分。この立地の選びかたには納得感があり、単身者が東京へ流れこむかぎり空室のリスクは低いと感じたそうです。
- 会社員にはありがたい「まかせきり運用」:入居者の募集から設備のトラブル対応、集金、滞納の保証まで、グループ会社がまとめて引き受けます。本業に支障が出ません。ここを高く評価していました。
- 団信が生命保険の代わりになる:ローンに団体信用生命保険が付きます。万一のときはローンが消えて、家族に借金のない都心のマンションが残ります。「掛け捨ての生命保険をこれに置き換える」という考え方に納得感があったそうです。
面談で見えた4つの懸念点
逆に、そのときに感じた懸念点についても聞きました。
- 毎月の収支はマイナス(持ち出し)になる:物件の価格が高く、ローン返済と管理費、修繕積立金を引くと、毎月1万〜2万円ほどの持ち出しが出ます。「毎月の少額積立で将来の資産を買っている」と割り切れないと厳しいそうです。実際にいくら残るのかは新築ワンルーム投資が儲からない3つの理由で計算しました。
- 節税の効果が大きいのは初年度:登記の費用や不動産取得税、ローンの事務手数料など、買ったときにかかった費用をまとめて経費にできるためです。2年目以降はこれがなくなるので、赤字の幅が縮んで節税額も落ちるそうです。建物の減価償却は定額法なので、償却費そのものは毎年ほぼ一定です
- サブリース(家賃保証)を信じすぎない:空室の保証は魅力ですが、2年ごとの見直しで家賃を引き下げられることがあります。ガーラは入居率が高いため、最初から手数料の安い集金代行(手数料3〜5%ほど)で回す選択肢も検討材料になるとのことでした。
- 修繕積立金の値上げとデッドクロス:築年数が経つと修繕積立金は上がります。さらに減価償却費よりローンの元本返済額が大きくなると、帳簿は黒字なのに手元の現金が減る状態(デッドクロス)になります。仕組みは不動産投資の節税とデッドクロスの罠にまとめました。長期のシミュレーションを見ておく必要があると感じたそうです。
知人の結論はこうでした。「毎月1〜2万円の持ち出しと引き換えに、老後に借金のない都心の資産が残る」。そういう忙しい会社員には向いている、と。
逆に向かないのは2つのタイプ。「毎月のキャッシュフローを増やして早期リタイアしたい」人と、「中古を安く買って利回りを追いたい」人です。
FJネクストが「やばい」と言われる3つの理由
「FJネクスト」と検索すると「やばい」「悪質」が出てくるのには理由があります。主な3つを、実務家の目線で一つずつ検証します。
理由① 物件価格が高め
「ワンルームの中古マンションでも価格が3,000万円を超えることがある」という声もあります。ガーラマンションシリーズは主要駅から徒歩7分以内という駅の近くに集中しているぶん、利回り重視の割安物件とくらべれば価格は高め。
「安さ」ではなく「立地の資産性」を買う商品だとわかっておく必要があります。利回りだけで判断すると、期待とのズレが生まれやすいポイントです。
理由② 長期ローンの金利上昇リスク
長期の不動産投資ローンを組む以上、将来の金利上昇によって返済負担が増えるリスクは常につきまといます。これはFJネクストに限らず、区分マンション投資に共通するリスクです。
2026年は日銀の利上げ局面です。変動金利で組むなら、金利が上がったときの試算を先に出しておいてください。金利の相場観は不動産投資ローンの金利相場にまとめました。
理由③「悪質」の正体はなりすまし業者
FJネクストホールディングス自身が、2026年3月27日付で注意喚起を出しています。「当社グループを騙る悪質な営業行為・マンション売却勧誘について」というお知らせです。
公表されている手口は具体的でした。不動産の勧誘電話を断った後に、威圧的な言動や罵倒、非通知での無言電話が行われます。
同社は、これらの行為が当社グループ(FJネクストホールディングス、FJネクスト、FJネクストレジデンシャル、FJコミュニティなど)とは一切関係がないと明記しています。
「FJネクストの者です」と名乗る不審な連絡を受けたら、同社のカスタマーサポートセンター(0120-616-066)に確認してください。お知らせの原文は公式サイトのニュースリリースで読めます。
怪しいのは、名前を騙る側です。断った後に態度が変わったなら、それはFJネクストではない可能性を先に疑ってください。
検証のまとめ:3つとも「怪しく見える理由」には説明がつきました。残るのは、新築プレミアムが乗った買値をどう見るかの一点です。
新築ワンルームとインデックス投資の比較
ここまで読んで、投資に詳しい人ほどこう思っているはずです。「新築ワンルームなんて、NISAでインデックス投資を積み立てた方が効率的だろう」と。
払ったお金が何倍になるかで比べる
ここでいう効率とは、自分が出したお金が何倍になるかです。
お金を借りられるのは有利に見えます。ただしレバレッジが利益を増やすのは、家賃が返済を上回っているときだけです。毎月持ち出しが出る物件では、借りた分だけ毎月の負担が増えます。
毎月2万円を35年払えば、支払総額は840万円。同じ2万円を年5%で積み立てると、35年で約2,270万円になります。新築ワンルーム側に残るのは、借金のない築35年の物件1戸です。
詳しい計算は新築ワンルーム投資が儲からない3つの理由にまとめました。
- 新築プレミアムの含み損:新築マンションの価格には、開発会社の利益や広告費が乗っています。契約した瞬間に相場より1〜2割ほど目減りする、とよく言われます。すぐに売ろうとしても買った値段では売れず、含み損からのスタートになるのは事実です。
- 毎月の持ち出しは「投資」ではなく「固定費が増えただけ」という見方:毎月お金が出ていく商品を投資と呼ぶことに、違和感を持つ人は多い。これは正当な指摘です。
- 「節税」「生命保険代わり」は営業トークの定番:節税効果は数年で目減りします。生命保険の代わりというなら、掛け捨ての収入保障保険で足りる。浮いたお金は新NISAに回した方が増えます。この主張には反論しづらいところがある。
- 業者だけが確実に儲かる形:開発と販売の会社は売れたところで、管理の会社は管理を続けるかぎり儲かります。一方で金利上昇・空室・修繕のリスクは、すべてローンを組んだ個人が背負うことになる。この偏りへの指摘も、そのとおりです。
出したお金を最大に増やしたいなら、手数料が安くて売り買いもしやすいインデックス投資に分があります。
それでも会社員に向く3つの理由
それでもなお、この商品を選ぶ会社員が一定数いるのは事実です。理由は「お金が何倍になるか」以外の軸を重視しているからです。
- NISAの非課税投資枠(1,800万円)をすでに使い切っている
- 自分の給与所得という「与信」を使い、銀行のお金(フルローン)で都心の不動産を今のうちに押さえておきたい
- 意志の弱さを自覚していて、自分で積立を解約してしまう自信がない。ローン返済という強制力のある仕組みが欲しい。
他人の資本(銀行融資)を使えるレバレッジは、現金でコツコツ積み立てるインデックス投資にはない、不動産投資ならではの性質です。
効率だけで比べるなら、不動産投資は不利です。ただし「与信を使えるか」という軸を入れると評価が変わります。これが正直な見立てです。
出したお金が何倍になるかで見れば、インデックス投資のほうが上。この指摘に反論するつもりはありません。
そのうえで検討するなら、先に自分へ問いを立ててください。払ったお金を最大に増やしたいのか。それとも、いま借りられるうちに都心の資産を押さえておきたいのか。
目的があいまいなまま営業トークに乗せられると、どちらの良さも得られないまま契約する、というのが一番よくある失敗パターンです。
新築プレミアムが乗った買値の見方
不動産投資の真実で書いた式に、FJネクストの物件をあてはめてみます。家賃+売値-経費>買値。新築である以上、開発会社の利益と広告費が上乗せされ、買値の項は契約した瞬間から相場より膨らんでいます。
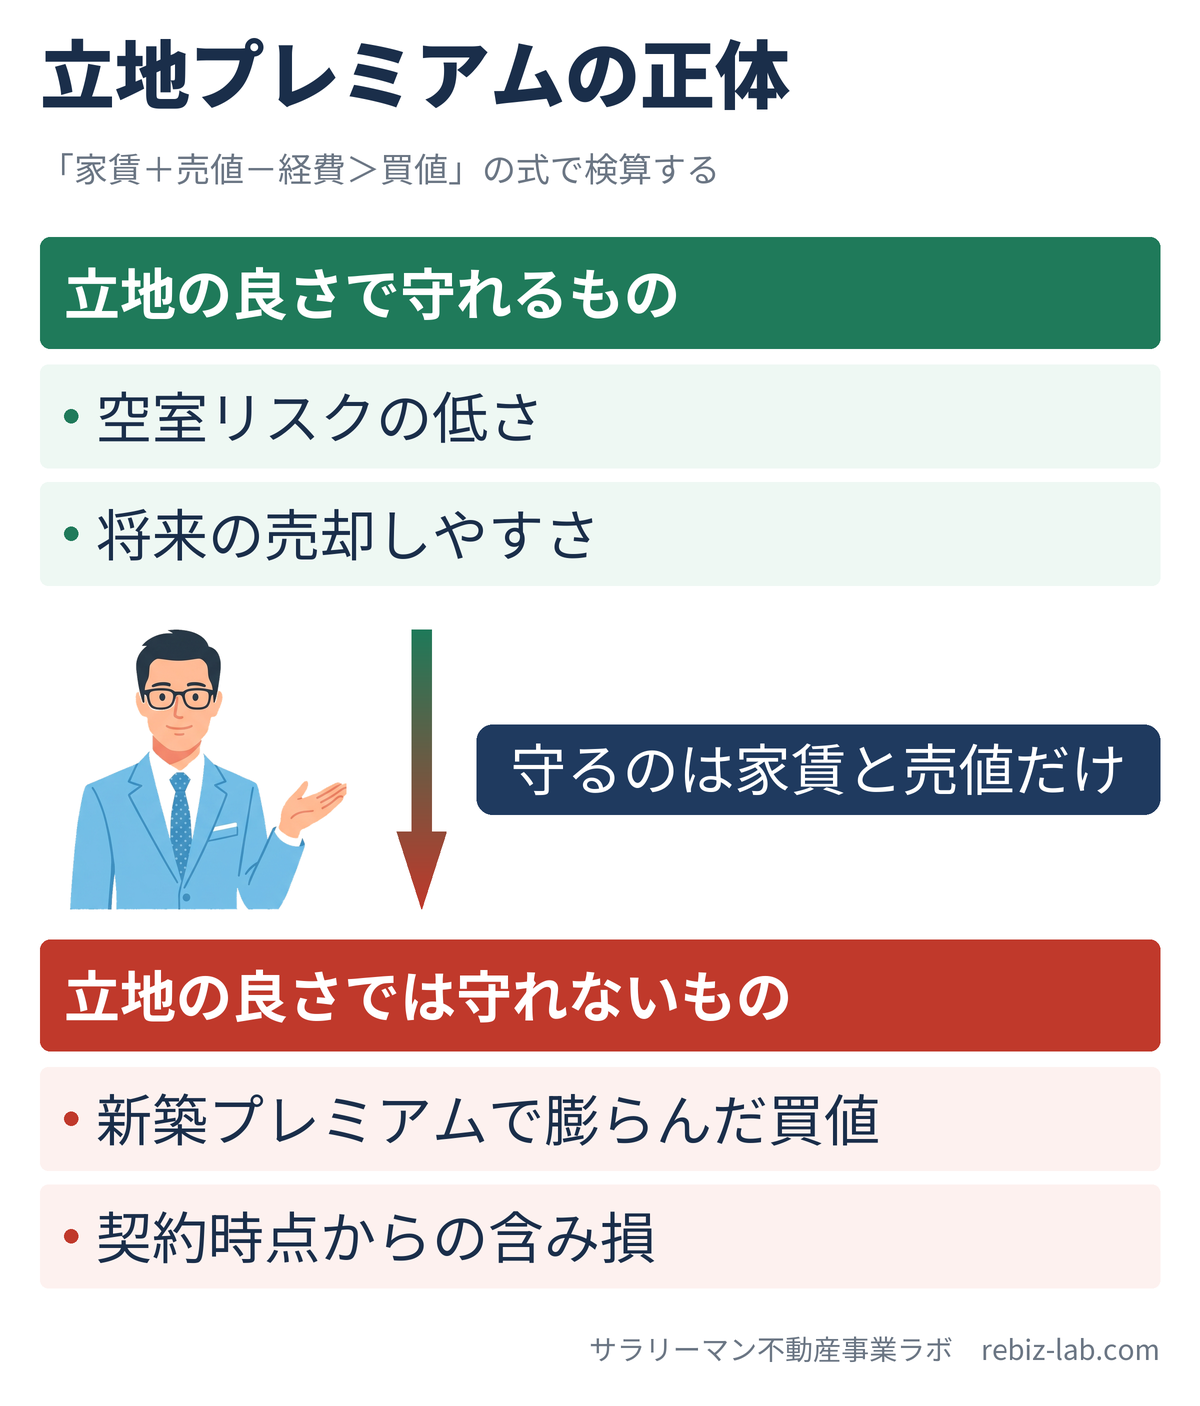

「立地がいいから資産性は落ちにくい」は本当です。ですが落ちにくいことと、最初に乗った上乗せ分を取り戻せることは、別々に考える必要があります。
FJネクストが強調する「立地の資産性」は、売却額の項が急落しにくいという意味では事実です。ですが、これは膨らんだ買値そのものを打ち消す力ではありません。相場より高く買った差額は、立地の良さで下落を防いだとしても、そのまま含み損として残り続けます。
検討するときは「この立地なら資産性が高い」で止めないでください。周辺の新築・築浅がいくらで売れたかを調べて、新築プレミアムを差し引いた値で式にあてはめます。
立地の良さは売却額を守る材料です。買値のふくらみを消す材料にはなりません。
FJネクストの評判・口コミ|良い声と気になる声
以下は公開情報から集めた声で、真偽を個別に確認したものではありません。傾向として参考にしてください。
- 入居率99.0%という実績
- 査定賃料95%保証の家賃保証制度
- プライム市場に上場していて創業41年。この信頼が融資の審査で効いたという声。
- セミナー講師の説明がわかりやすいという評価
- 物件価格が高め(割安さは期待できない)
- 長期ローンの金利上昇リスク
- なりすまし業者による勧誘被害の報告(同社が起こしたものではない)
- 営業からの連絡頻度に関する声
両方の声を並べると、気になる声のほとんどが区分マンション投資全般に共通する注意点だと分かります。物件価格の高さも、金利上昇リスクも同じです。
なりすましは第三者が起こしたもの。会社そのものとは切り離して読めます。
このトレードオフを理解したうえで確かめるべきは2つです。家賃保証の更新条件と、物件価格の妥当性です。
家賃保証は、契約書に更新の周期と減額の上限が書かれているかを見ます。物件価格は、同じ駅・同じ築年数の成約価格と並べます。どちらも面談でその場に出してもらえる内容です。
38室大家から見たこの投資モデル
私自身は一棟・築古物件を中心に運営してきたので、FJネクストが扱う新築・都心区分マンションとは戦略が異なります。ただし、区分マンション投資という選択肢そのものを否定するつもりはありません。
一棟で必要になる大規模修繕の判断も、満室経営のノウハウも要りません。「本業が忙しく、手間をかけずに始めたい」という人に向く形です。
気をつけてほしいのは、家賃保証という言葉に安心しきってしまうことです。サブリース契約は「保証」という言葉のイメージより条件が細かく、更新のたびに保証賃料が見直されることもあります。契約前に、保証賃料が今後どう変動しうるのか、口頭ではなく契約書の文言で必ず確認してください。
解約時の条件まで含めた注意点はサブリースの解約方法と、解約するときのリスクや費用にまとめました。
FJネクストが向いている人・向いていない人
向いている人
- 本業が忙しく、手間をかけずに始めたい人
- 立地の資産性を重視する人
- 大手グループの信頼性を重視する人
向いていない人
- 利回り重視で割安物件を探している人
- 家賃保証を「ずっと変わらない約束」だと思っている人
- 変動金利の上昇リスクを想定していない人
面談で確かめる4つの質問
無料の面談やセミナーに行くときは、この4つを持っていってください。答えの質で、担当者と物件の両方が見えてきます。
- この物件と同じエリア・同じ築年数の入居率の実績を見せてください
- 管理費と修繕積立金が値上がりした後、毎月の持ち出しはいくらになりますか
- この物件は3年・5年・10年後にいくらで売れると想定していますか
- 金利が1%上がったときの毎月の持ち出しはいくらですか
この4つは、業者面談で聞く15の質問から区分ワンルーム向けに絞ったものです。一棟アパートや中古一棟では、聞くべき4つが入れ替わります。全15問はリンク先にまとめました。
契約はその場でしないでください。持ち帰って、自分で同じ計算をしてから決めれば間に合います。持ち帰る時間をくれる相手なら、信頼して話を進めて大丈夫です。
他の区分マンション投資会社との比較
ほかの区分マンション投資会社と比べたい方へ。サブリースのリスクを詳しく知りたい方も、以下の記事が参考になります。
- 不動産投資セミナーおすすめランキング6選(6社をまとめて比べました)
- リノシー(RENOSY)の評判は本当に悪い?(同じく区分マンション投資会社)
- シノケンの評判・口コミは実際どう?(新築アパート投資会社)
- サブリースの解約方法と、解約するときのリスクや費用
FJネクストに関するよくある質問

- QFJネクストは怪しい会社ですか?
- A
国税庁の法人番号公表サイトで、運営会社の実在が確かめられます。親会社のFJネクストホールディングスは、プライム市場に上場した企業グループです。
ただし2019年に、同社の名を騙るなりすまし業者による勧誘被害が報告されています。不審な連絡は公式の代表電話で確認してください。
- Q家賃保証(サブリース)は本当に安心できますか?
- A
査定賃料の95%が保証されます。ただし保証賃料は、契約更新のたびに見直されます。「今の家賃が永久に保証される」という意味ではないため、契約書の更新条件を必ず確認してください。
- Q利回りはどのくらい期待できますか?
- A
公式には、利回りまでは出ていません。ガーラマンションシリーズは駅から徒歩7分以内という好立地重視の物件が中心なので、割安物件と比較すると表面利回りは低めです。立地の資産性と利回りのどちらを優先するか、自分の投資方針と照らし合わせて判断してください。
他の区分マンション投資会社と比較したい方は、日本財託の評判・口コミ検証やトーシンパートナーズの評判・口コミ検証も参考になります。
当ブログのすべての記事は、「良い物件は存在しない。良い買値が存在するだけだ」という一本の式を土台にしています。この記事もその応用です。
まとめ|判断に必要なのは仕組みの理解
ガーラマンションシリーズの価格は割安ではありません。買う前に、家賃保証の仕組みも押さえておく必要があります。
利回り重視で割安な物件を探している人には向きません。逆に、本業が忙しく手間をかけずに立地重視で始めたい人には、選択肢になり得ます。
「やばい」「悪質」という不安の正体は、多くの場合「仕組みの理解不足」と、社名を騙る第三者の存在です。ここまで読んで、まだ迷っているなら次にやることは1つです。FJネクストは「都心の立地」で資産性を評価する会社でした。
同じ区分マンション投資でも、管理力や資産保全を軸に据える会社と比べておくと、判断の軸がもう一つ増えます。JP Returnsの評判・無料面談レビューもあわせてどうぞ。
📌 家賃保証の前提が妥当か、売る側ではない人に見てもらう
保証賃料は更新のたびに見直されます。その前提で収支が回るかは、担当者の説明だけでは分かりません。
私は8,000万円の新築アパートの仮契約を自分では見抜けず、止めてくれたのは売る側にいなかった第三者でした。同じ資料を、利害関係のない相手にも見せてください。
公式サイトを見るだけなら、費用も勧誘の連絡も一切ありません。気になる物件があれば、まずは資料だけ見てみてください。
※ FJネクストの公式サイトへのリンクです(提携外・広告ではありません)
FJネクストの判断材料になる記事
この記事はあくまで一つの実例です。区分マンションであっても、収支計算の考え方は同じです。契約前に自分で計算し直しできるようになっておきましょう。
コメント