- 「築古木造なら4年で全額償却できて節税になる」と聞いたが、5年目以降が想像できない
- 「デッドクロス」という言葉は聞くが、自分の物件でいつ来るのか、出し方が分からない
- 業者の節税シミュレーションを、自分の計算で確かめられるようになりたい
減価償却の節税は、償却が終わるまでの期限つきです。終わる年を意識せず物件を買って失敗すると、償却が切れた翌年から、帳簿は黒字なのに手元の現金が足りなくなってしまう点が落とし穴です。
私は地方在住、大家歴13年の現役サラリーマン大家で、3棟38室を運営しています。いま手元に残る税引前キャッシュフローは月30万円で、これを5年間なんとか継続できています。そんな私も過去に、償却が切れる時期と修繕が重なり、銀行に元金返済の停止をお願いしました。
この記事では、償却期間の計算式、構造別の早見表、5年目に起きるデッドクロスの仕組みと、乗り切る3つの対策を解説します。読み終える頃には、自分の物件で償却が切れる年と、その年までに用意する現金が分かるはずです。
結論から言うと、償却が切れる年を買う前に計算し、その年までに積立・売却・借り換えのどれで乗り切るかを決めておけば、5年目の現金不足は防げます。
※LINEでの質問は、2026年9月時点で無料で受け付けられています。聞いたあとにお断りしてもかまいません。
減価償却の節税は「期限つき」
建物を買っても、代金を一度に経費にはできません。法律で決まった耐用年数に分けて、毎年少しずつ経費にします。これが減価償却です。
建物1,000万円を20年で償却するなら、毎年50万円が帳簿の上で経費になります。この50万円は、実際にはお金が出ていきません。それでも税金の計算では経費になるので、課税所得が減り、所得税と住民税が小さくなります(帳簿上の利益が減るぶん、税金も減らせます)。
要するに、建物代1,000万円ぶんの「経費の商品券」をもらうイメージです。使える金額は1,000万円で、何年で使い切るかは、構造と築年数で決まります。築古木造は4年で使い切るので年250万円ずつ、築30年のRC造は23年かけて使うので年約43万円ずつです。
商品券を使っているあいだは、税金が本当に減ります。4年で使い切れば、5年目から使える経費はゼロになり、税金は商品券をもらう前の水準に戻ります。税金が増えるのではなく、元々減っていた分が消えるだけです。
「節税と聞いたのに、結局あとで払うのでは」と思った方もいるはずです。売らずに持ち続けるかぎり、使った商品券の分を返す必要はありません。
売るときに、使った商品券の分を、国に精算します。精算の税率が、使ったときの税率より低ければ、その差が得になります。
売ったときの計算です。建物を買った値段(1,000万円)のまま売れたとして、経費にした1,000万円ぶんが売却益になります。経費にした年の税率は約30%とします。
| 売る時期 | 償却で減った税金 | 売却で払う税金 | 差し引き |
|---|---|---|---|
| 5年を超えて売る(税率 約20%) | 約300万円 | 約200万円 | 約100万円の得 |
| 5年以下で売る(税率 約39%) | 約300万円 | 約400万円 | 約100万円の損 |
築古木造が「4年償却」になる計算式
木造の法定耐用年数は22年です。中古の物件は、すでに使われた年数を踏まえて、耐用年数を短く計算してかまいません(簡便法)。
中古物件の耐用年数(簡便法)
- 法定耐用年数の一部が残っている場合:(法定耐用年数 − 経過年数)+ 経過年数 × 0.2
- 法定耐用年数をすべて超えている場合:法定耐用年数 × 0.2
端数は切り捨てで、2年に満たないときは2年です。木造なら22年 × 0.2 = 4.4年で、切り捨てて4年になります。これが「築古木造は4年償却」の正体です。
築22年以上の木造は、すべて4年で償却できます。築22年に満たない場合は、上の式の「一部が残っている場合」で計算します。たとえば築15年なら、(22−15)+15×0.2 = 10年です。
実例:築30年の木造を、建物1,000万円で買った場合
| 項目 | 内容 |
|---|---|
| 物件 | 築30年・木造アパート(法定耐用年数の22年を超えている) |
| 建物部分の取得価格 | 1,000万円 |
| 償却年数 | 22年 × 0.2 = 4.4年 → 4年 |
| 年間の償却費 | 1,000万円 ÷ 4年 = 250万円 |
償却費250万円のぶん、不動産所得が小さくなります。給与の課税所得が430万円(年収800万円台)の人なら、所得税20%と住民税10%で、税金が年に約75万円小さくなります。4年間で約300万円です。
この効果は4年で終わります。5年目から償却費はゼロになり、ローンの返済は続いたまま、課税所得だけが250万円ぶん増えます。
構造別の耐用年数と償却期間の早見表
償却年数は、構造によって大きく変わります。法定耐用年数を超えた中古の場合は、耐用年数に0.2をかけて求めます。
| 構造 | 法定耐用年数 | 法定耐用年数を超えた中古の償却年数 |
|---|---|---|
| 木造・合成樹脂造 | 22年 | 4年(22年 × 0.2 = 4.4年) |
| 軽量鉄骨造(骨格材3mm以下) | 19年 | 3年(19年 × 0.2 = 3.8年) |
| 軽量鉄骨造(3mm超4mm以下) | 27年 | 5年(27年 × 0.2 = 5.4年) |
| 重量鉄骨造(4mm超) | 34年 | 6年(34年 × 0.2 = 6.8年) |
| RC造(鉄筋コンクリート) | 47年 | 9年(47年 × 0.2 = 9.4年) |
4年になるのは木造だけです。RC造は、法定耐用年数を超えても9年かけて償却します。
築30年の物件で、建物が同じ1,000万円のときの年間の償却費を比べます。
| 築30年・建物1,000万円 | 償却年数の計算 | 年間の償却費 |
|---|---|---|
| 木造 | 22年 × 0.2 = 4.4年 → 4年 | 約250万円 |
| 軽量鉄骨造(27年) | 27年 × 0.2 = 5.4年 → 5年 | 約200万円 |
| 重量鉄骨造 | (34−30)+30×0.2 = 10年 | 約100万円 |
| RC造 | (47−30)+30×0.2 = 23年 | 約43万円 |
同じ築30年・1,000万円でも、木造の償却費は年250万円、RC造は約43万円で、約6倍の差があります。節税の効きが大きいのは木造です。その代わり、償却が切れる5年目の落差も、木造がいちばん大きくなります。
5年目に起きるデッドクロスの仕組み
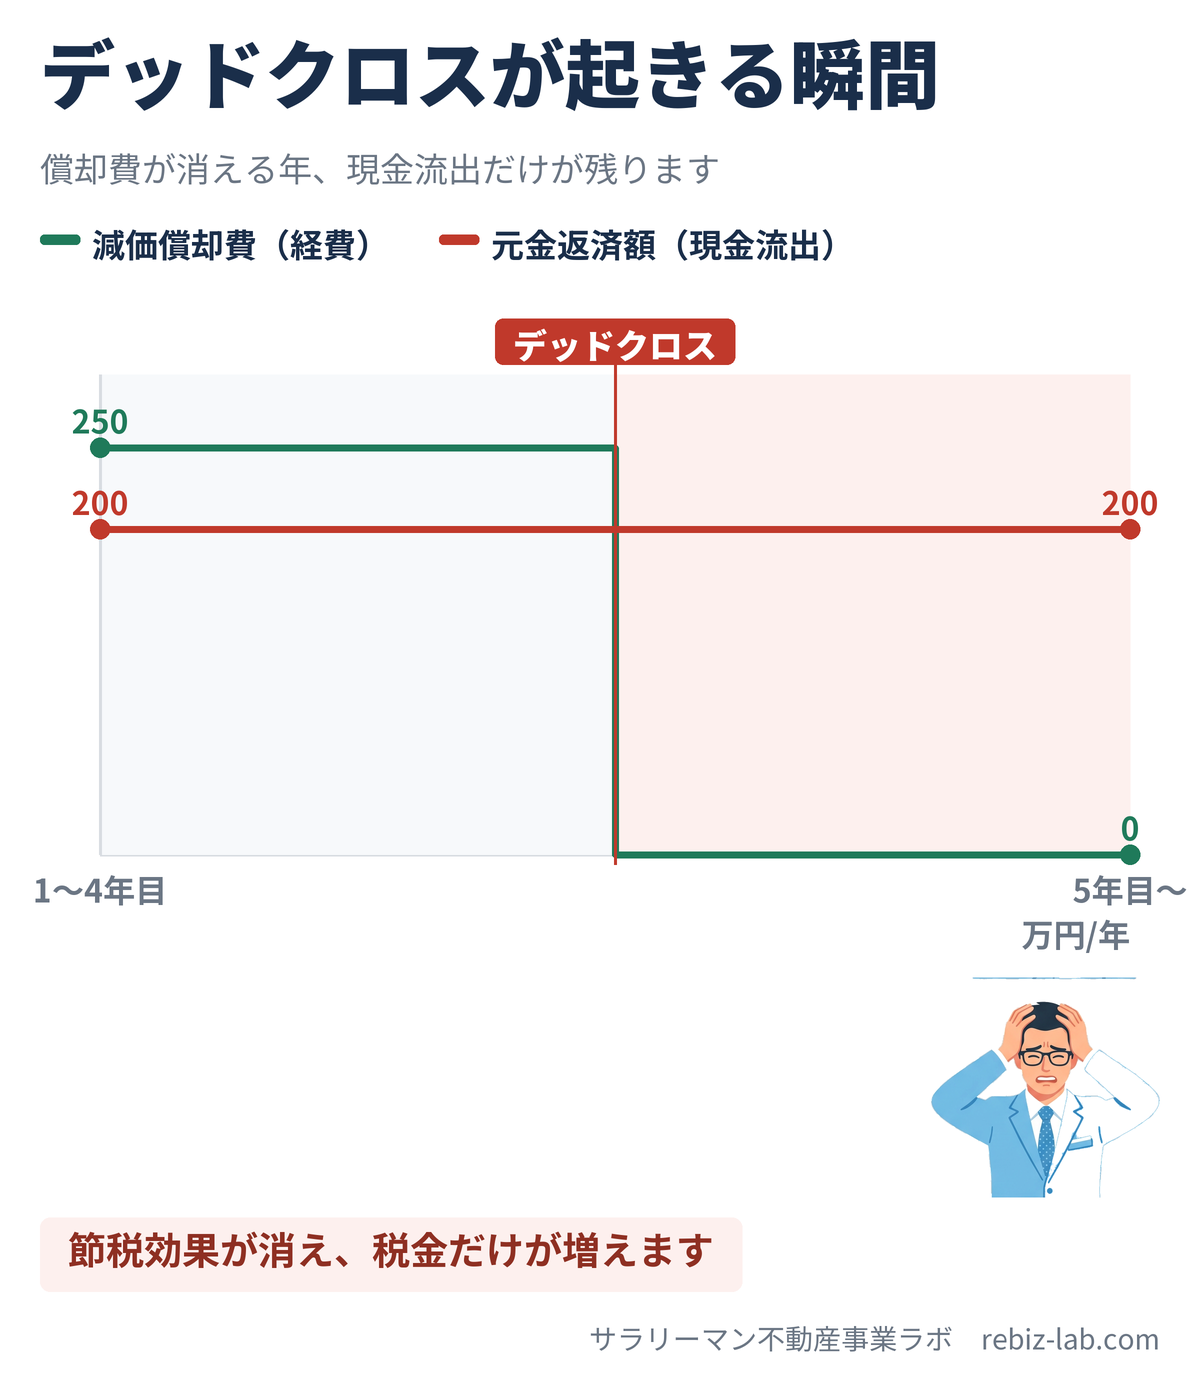
デッドクロスとは、ローンの元金返済額が、減価償却費を上回った状態です。
元金の返済は、経費になりません。それでも現金は確実に出ていきます。
反対に減価償却費は、経費になるのに現金が出ません。帳簿と現金は、別の動きをします。
| 項目 | 帳簿(税金の計算) | 現金の動き |
|---|---|---|
| 家賃収入 | 収益(+) | 入金(+) |
| 減価償却費 | 経費(−) | 動きなし |
| ローンの利息 | 経費(−) | 出金(−) |
| ローンの元金返済 | 経費にならない | 出金(−) |
要するに、償却費という「現金の出ない経費」が、元金返済のあいだ、税金を消してくれていました。元金返済は経費になりませんが、償却費が課税所得を減らすので、現金を税金に取られずに返済へ回せます。
償却が切れると、元金返済は同じように続くのに、税金を消してくれるものがなくなります。
数値で見る:4年目と5年目で何が変わるか
取得価格は2,000万円(建物と土地が各1,000万円)で、フルローンです。元金返済は年200万円、家賃収入は年300万円、利息・管理費・固定資産税などの経費は年100万円です。給与の課税所得は430万円とします。
| 万円/年 | 4年目(償却中) | 5年目(償却切れ) |
|---|---|---|
| 家賃収入 | 300 | 300 |
| 経費(利息・管理費・固定資産税) | 100 | 100 |
| 減価償却費 | 250 | 0 |
| 不動産所得(帳簿) | −50 | +200 |
| 元金返済(現金で出る) | 200 | 200 |
| 所得税・住民税 | 約15の還付 | 約60の納付 |
| 手元に残る現金 | +15 | −60 |
5年目は、帳簿が200万円の黒字なのに、手元の現金は60万円のマイナスです。4年目は還付で15万円のプラスでした。その差75万円は、償却費250万円が消えただけで生まれています。
家賃が下がったわけではありません。償却費が消えただけで、現金がマイナスになります。
落とし穴は、償却が切れた年に修繕が重なることです。上の試算には、修繕費も空室も入れていません。水道タンクの全取り替えなどの出費が同じ年に来ると、マイナスはさらに広がります。
【実録】償却切れと修繕が重なり、銀行に元金返済の停止を頼んだ
松本の中古アパートと甲府の中古マンションは、スルガ銀行の融資(金利4〜5%台)で動かしていた物件です。償却が切れ始めた頃に、水道タンクの全取り替え(松本で約150万円、甲府で約200万円)、入退去の重なり、家賃の値下げ対応が同時に来て、毎月、通帳の残高が減るばかりになりました。
銀行の窓口で事情を話し、1年間の元金返済の停止をお願いして、承諾してもらいました。条件は、1年後の返済総額が増えることと、金利の追加引き下げがないことでした。現金が尽きてから相談すると、条件を選べず、飲むしかありません。
同じ状況を避けるには、買う前に、償却が切れる年、その年の修繕予定、その年の元金返済額を1枚に並べておきます。いまは、購入前の必須チェックにしています。
デッドクロスの前にやる3つの資金対策
対策は3つです。どれも、償却が切れる年から逆算して決めます。
対策①:償却が切れる年を、金額と一緒にカレンダーに入れる
簡便法で出した償却年数が4年なら、償却費がゼロになるのは、4年間の償却が終わった翌年からです。その年をカレンダーに入れて、隣に、その年の元金返済額と増える税額(上の試算なら年60万円)を書きます。年と金額の両方を決めておけば、5年目の現金不足は事前に見えます。
対策②:償却中に手元に残った現金を、使い切らずに積み立てる
償却の期間中は、税金が減った分、手元に現金が残ります。上の試算では、4年間の手残りが合計60万円で、5年目の不足60万円と同じ額です。使い切らずに積み立てれば、5年目の現金は減りません。
ただし、積立で稼げるのは時間です。上の試算では、6年目以降も毎年60万円が不足します。根本の対策は、次の③です。
対策③:償却が切れる前に、売却か借り換えを決める
根本の対策は2つあります。1つ目は、償却が切れる前後で売却することです。
売却した年の1月1日時点で所有期間が5年を超えると、長期譲渡(約20%)になります。この時期と償却が切れる年を並べて、売れる価格を確認するのが手順です。地方の築古木造は買い手が限られるので、売れるうちに動く必要があります。
2つ目は、借り換えや条件変更で返済期間を延ばし、元金返済を減らすことです。上の試算で元金返済が年100万円まで下がれば、5年目の手残りは+40万円になります(利息の増加は考えない簡易計算)。借り換えの条件は、アパートローン借り換えの5つの閾値で確認できます。
どちらも銀行や買い手が相手なので、現金が尽きてからでは条件を選べません。償却が切れる1〜2年前に動きます。

デッドクロスは、突然来るのではありません。買った日に、来る年が決まっています。来る年を知っていれば、準備できます。
※LINEでの質問は、2026年9月時点で無料で受け付けられています。聞いたあとにお断りしてもかまいません。
法人化は、デッドクロスの解決策になるのか
個人から法人への移管は、自分の物件を、自分が社長の会社に売ることにあたります。身内でも売買として扱われるため、譲渡所得税・登録免許税・不動産取得税が必要です。
償却で経費を使い切った物件は、帳簿の値段がほぼゼロです。たとえば帳簿上0円の建物を、時価500万円で会社に売ると、500万円がまるごと利益として課税されます。要するに、使い切った商品券の分の税金が、一気に戻るイメージです。
いま持っている物件を移す法人化は、たいてい費用のほうが重くなります。法人化するなら、これから買う物件を法人の名義で買うのが現実的です。ただし、法人名義の物件は給与と損益通算できず、社会保険料や税理士費用の固定費もかかります。
課税所得が大きくなるほど、個人の税率が法人の税率を上回りやすくなります。法人化に向く年収の目安と損益分岐点は、不動産投資の法人化タイミングは年収いくら?で試算しています。
減価償却に関するよくある質問

- Q築古木造の「4年償却」は、土地にも適用されますか?
- A
いいえ。減価償却できるのは建物だけで、土地は償却できません。
地方の安価な物件は建物の割合が大きく、都市部の物件は土地の割合が高くなります。同じ価格の物件でも、償却できる金額は同じではありません。
売買契約書の土地と建物の按分を見て、建物の金額を耐用年数で割れば、自分で償却費を出せます。業者のシミュレーションが建物の割合を高く置いていないかも、この按分で確かめられます。
- Q減価償却が終わったら、すぐ売るべきですか?
- A
すぐ売る必要はありません。判断の軸は3つです。
1つ目は、残債より高く売れるかどうかです。残債を下回る売値(オーバーローン)なら、売却しても手元に残らず、差額を現金で埋めます。
2つ目は、譲渡所得税です。売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡で約20%、5年以下なら短期譲渡で約39%です。償却で経費にした分は取得費から引かれるので、売却益は大きく出ます。
3つ目は、次の買い手がつくかどうかです。
- Qサラリーマンは、給与所得との損益通算をどこまでできますか?
- A
まとめ:減価償却の節税は「期限つき」と考える
減価償却で税金は実際に減りますが、期限があります。築古木造は4年で切れて、5年目から、帳簿は黒字でも現金が足りなくなります。
この記事で使った道具は3つです。償却年数の計算式、構造ごとの早見表、4年目と5年目の試算です。自分の物件の築年数と構造をあてはめれば、償却が切れる年と、その年の不足額が出せます。
- 償却年数は、法定耐用年数と築年数から簡便法で出す
- 5年目の不足額は、元金返済額と、増える税額で出す
- 乗り切る手段は、積立で時間を稼ぎ、売却か借り換えで根本を解決する
次の一歩は、いま持っている物件、または検討中の物件で、償却が切れる年をカレンダーに入れることです。業者の提案資料があるなら、その資料が5年目以降の税金まで書いているかを見ます。書いていなければ、その資料は前半だけの話です。
※LINEでの質問は、2026年9月時点で無料で受け付けられています。聞いたあとにお断りしてもかまいません。
関連記事:
- デッドクロスが起きる時期の計算と対策(償却切れの時期と黒字倒産の回避を詳しく知る)
- 不動産投資の節税は嘘?本当に得する条件(節税が得になる条件を確かめる)
- 元金停止で生き延びた実録(返済が苦しくなったときの動き方を知る)
- 出口戦略と売却タイミングの失敗事例(売却の時期を決める材料にする)
税額は一定の前提をおいた概算で、実際の税額は、所得や控除の状況によって変わります。
コメント