- 不動産投資の営業担当者から、節税になりますよと勧められている
- 年収が上がるにつれて、引かれる税金の重さが気になっている
- 本音を言えば、大きな借金をしてまで買って、本当に得をするのかが怖い
営業担当者から提案を受けて、「不動産投資 節税 嘘」と検索した人もいるはずです。提案どおりに税金が戻るなら魅力的です。ただ、そのまま物件を買ってしまうと、数年後に税金が急に増えて、手元のお金が減り続ける状態になることがあります。
営業担当者の言葉をそのまま信じずに、自分で判断する方法はあります。
結論から言うと、不動産投資の節税は嘘ではありません。ただし、得をするのは条件を満たした人だけで、節税を目的に物件を買ってはいけません。
私は地方在住・大家歴13年の現役サラリーマン大家です。3棟38室を運営し、いま手元に残る税引前キャッシュフローは月30万円。これを5年間なんとか継続できています。
13年前、節税になりますよの一言で尼崎のワンルームを買って失敗しました。一方で、いまも毎年、確定申告で還付を受けています。
本文で紹介するのは、節税になりますと言われたら確かめる4つの質問です。この4つを営業担当者に聞くと、提案された物件の本当の収支が分かります。その結果、数年後に税金が増えて手残りが消えることや、売るときに思った金額が残らないことを防げます。
提案書がすでに手元にある方は、契約の前に4つの質問だけ聞いてください。答えを持ち帰って計算し直してから決めても、遅くはありません。

公式サイト:https://jpreturns.com/
※ 資料請求は無料です。届いた資料が4つの質問に答えているかを確かめてください
不動産投資で税金が戻る仕組み
営業担当者が言う「税金が戻ります」は、減価償却と損益通算という2つの仕組みを組み合わせたものです。
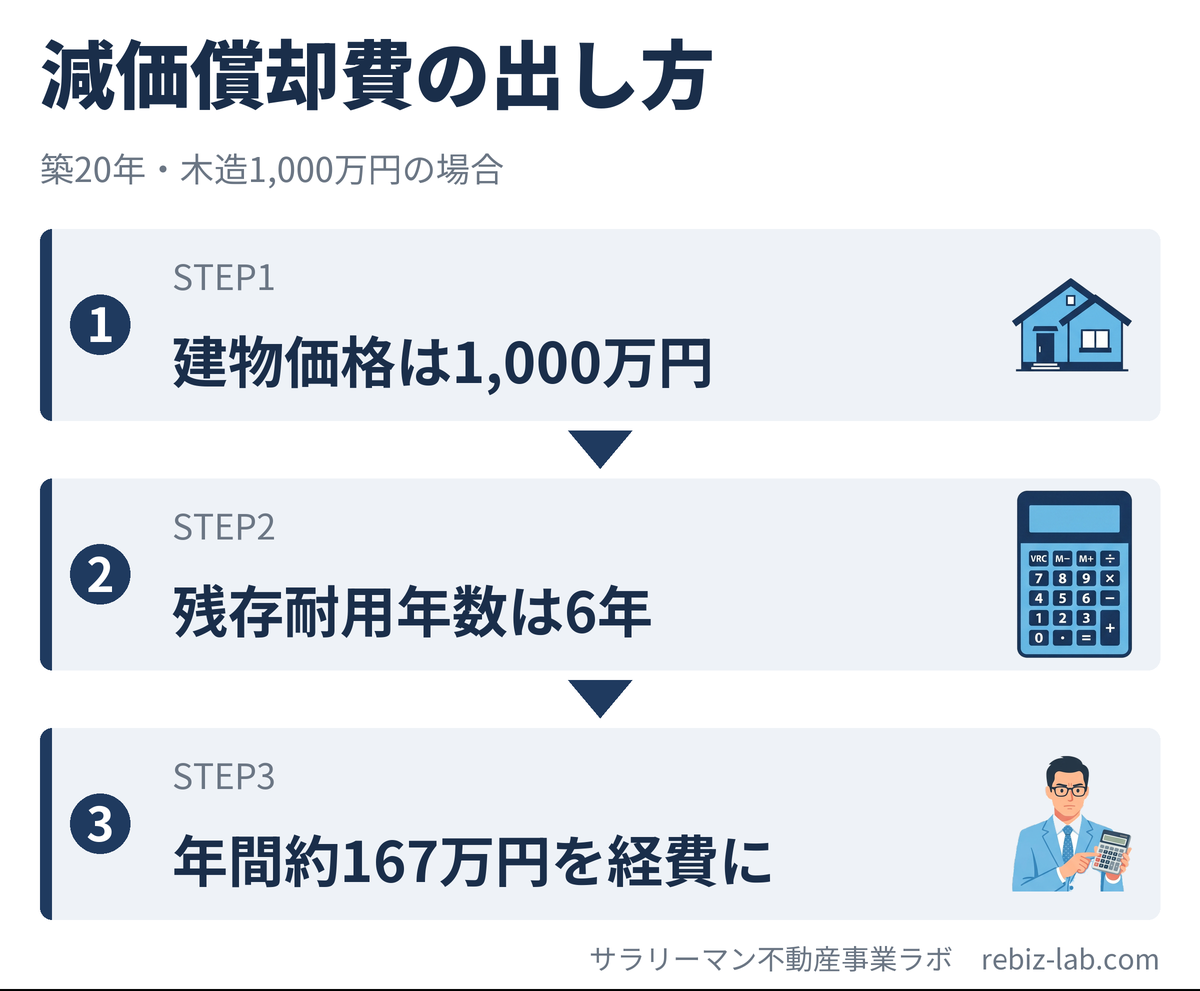
減価償却:現金が出ていかないのに経費になる
建物の値段を、決められた年数で分けて毎年の経費にする仕組みを、減価償却と呼びます。経費にできるのは建物の部分だけで、土地は減価償却できません。土地は、時間がたっても価値が減らない扱いだからです。
建物の値段を何年で分けるかは、国が定めた法定耐用年数で決まります。構造ごとの年数は次のとおりです。
| 構造 | 法定耐用年数 |
|---|---|
| 木造 | 22年 |
| 軽量鉄骨(骨格材の厚さ3mm以下) | 19年 |
| 鉄骨(3mm超4mm以下) | 27年 |
| 重量鉄骨(4mm超) | 34年 |
| 鉄筋コンクリート(RC) | 47年 |
法定耐用年数は、税金の計算に使う年数です。建物の実際の寿命とは異なります。
中古の物件を買う場合の年数は、(法定耐用年数-築年数)+築年数×20%で求めます。法定耐用年数を全部過ぎた物件は、法定耐用年数×20%です。木造なら、築22年以上で4年になります。
たとえば、築20年の木造アパートで、建物の値段が1,000万円の場合。(22年-20年)+20年×20%で、年数は6年です。
1,000万円を6年で分けるので、毎年約167万円を経費にできます。ただし、7年目からはこの経費がなくなります。
ローンの返済のうち、経費になるのは利息だけで、元金の返済は経費になりません。返済が進むほど、経費になる利息は減り、経費にならない元金は増えていきます。
年がたつほど経費が減っていくことを、最初から計算に入れておくことが大切です。
損益通算:不動産の赤字を給与と合算する
減価償却によって不動産所得が帳簿上の赤字になると、その赤字を給与の所得と合算できます。これが損益通算です。給与から天引きされていた所得税が確定申告で戻り、翌年の住民税も下がります。
年収700万円の会社員が、中古アパートを持った場合の概算です。
| 項目 | 金額 |
|---|---|
| 給与年収 | 700万円 |
| 給与所得控除 | -180万円 |
| 社会保険料・基礎控除など(概算) | -150万円 |
| 給与だけの課税所得 | 約370万円 |
| 家賃収入(年間) | 120万円 |
| ローン利息(経費) | -60万円 |
| 減価償却費(経費・現金は出ていかない) | -100万円 |
| 固定資産税・管理費など(経費) | -30万円 |
| 不動産所得(帳簿上の赤字) | -70万円 |
| 損益通算後の課税所得 | 約300万円 |
| 下がる税金(所得税+住民税) | 約18万円/年 |
不動産所得の赤字70万円を、給与の課税所得約370万円と合算しています。課税所得のうち330万円を超える40万円には30%(所得税20%+住民税10%)、330万円以下に下がる30万円には20%(所得税10%+住民税10%)がかかっていました。40万円×30%+30万円×20%で、下がる税金は約18万円です(復興特別所得税は含めていません)。
税率は年収ではなく、課税所得にかかります。営業資料に年収700万円なら税率33%と書かれていても、それは誤りです。自分の課税所得は、源泉徴収票の給与所得控除後の金額から所得控除の額の合計額を引けば分かるので、提案書を見る前に手元に用意してください。

還付の金額だけを見せられたら、その年の税率で計算したものか、それとも年収で計算したものかを、まず聞いてください。ここがずれているだけで、見込みは何万円も変わります。
土地を買うための借金の利息は、給与と合算できない
不動産所得の赤字は、全部を給与と合算できるわけではありません。赤字のうち、土地を買うために借りたお金の利息に当たる部分は、給与と合算できない決まりです(租税特別措置法41条の4)。
物件を買うために借りたお金は、建物と土地の両方に使われます。土地の部分の利息も経費にはなりますが、不動産所得の赤字として給与から差し引くことはできません。
つまり、物件の値段のうち土地の割合が大きいほど、実際の還付は営業担当者が見せる金額より少なくなります。提案された物件の値段が、土地と建物でそれぞれいくらなのかを確かめることが大切です。
「節税は嘘」と言われる3つの理由
営業担当者の「税金が戻ります」という説明は、嘘ではありません。ただ、説明は途中で止まったままです。止まった先に何が起きるかを知らずに買うと、数年後の収支が想定から外れます。
理由① 税金が戻るのは、減価償却が続く最初の数年だけ
減価償却費を経費にできる期間には、終わりがあります。築古の木造なら最短4年、例に出した築20年の木造でも6年です。
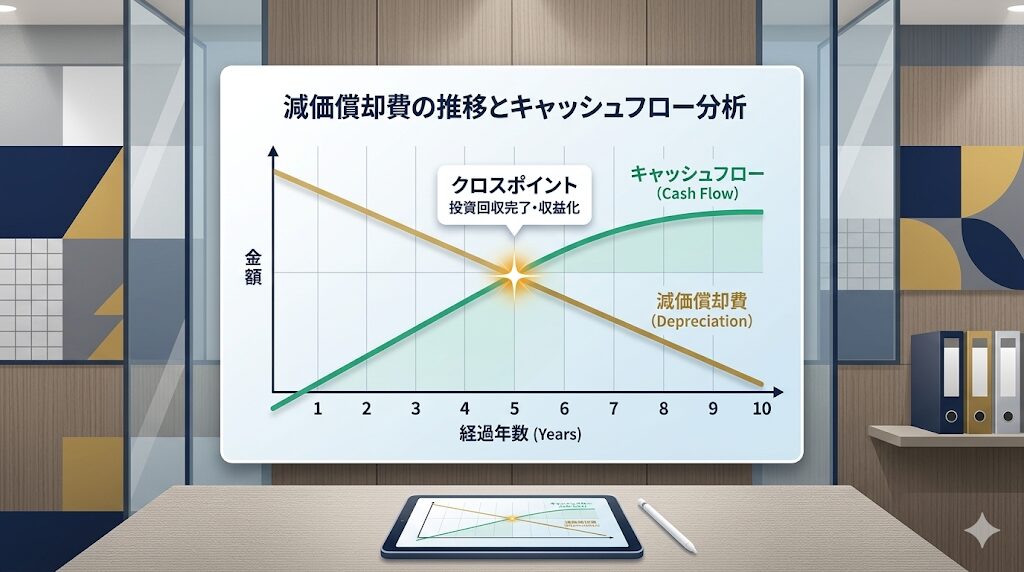
期間が終わると、現金が出ていかない大きな経費がなくなります。入ってくる家賃は同じでも帳簿上の利益が増えるので、給与と合算して払う税金も増えます。
さらに返済が進むと、経費になる利息は減り、経費にならない元金の返済は増える一方です。元金の返済額が減価償却費を上回った状態がデッドクロスで、帳簿上は黒字で税金がかかるのに、手元のお金は減っていきます。
デッドクロスが起きる時期の計算は、デッドクロスが起きる時期の計算と対策の記事で確かめられます。
私も、それまで計上できていた減価償却費がなくなり、課税所得が急に増えた年がありました。そこから、管理費や修繕費、物件を見に行く交通費、通信費、書籍代などを、漏れなく帳簿につけています。
理由② 売るときに、減らした税金を払い直す
減価償却で経費にした分だけ、建物の帳簿上の値段(取得費)も下がります。売るときは、売れた金額から取得費を引いて利益を計算するので、取得費が下がった分だけ、売るときの利益と税金が大きくなるわけです。
つまり、節税で減らした税金の多くは、売るときに払い直すことになります。これが課税の繰り延べです。
売るタイミングを間違えると、先送りした以上の税金を払うことになります。売った年の1月1日の時点で持っていた期間が5年以下なら短期譲渡になり、税率は39.63%です。
理由③ 毎月の持ち出しが、還付の金額を上回る
節税を目的に勧められる物件は、節税で戻る金額を込みにした収支で見せられることが多く、毎月の持ち出しがあっても還付でプラスになる、と説明されることもあります。
ですが、還付の金額は数年で大きく減ります。節税を外すと毎月の収支がマイナスになる物件なら、還付が年に十数万円あっても、持ち出しがそれを上回れば手元にお金は残りません。
私の尼崎のワンルームも、節税の分を差し引くと、収支は単体でマイナスでした。節税では、割高な買値や毎月の赤字を取り返せません。
本当に得をするのは税率の差だけ
減らした税金の多くは先送りで、先送りしただけなら損も得もありません。それでも手元に残る部分があり、それが税率の差です。
給与にかかる所得税の税率は、課税所得が高いほど上がります。これに住民税の10%を足したものが、給与にかかる税率です。不動産所得の赤字を給与と合算するとき、減らしているのはこの高い税率の税金です。
一方で、売るときの税率は、持っていた期間で決まります。5年を超えて持っていれば長期譲渡で、税率は20.315%です。
たとえば、課税所得が900万円を超える人は、給与にかかる税率が43%です。43%で税金を減らして、20.315%で払い直すので、差の約23ポイントが手元に残ります。これが、不動産投資の節税で本当に得をする部分です。
| 課税所得 | 所得税+住民税 | 長期譲渡(20.315%)との差 |
|---|---|---|
| 330万円以下 | 15〜20% | ほぼなし(むしろ高くなることも) |
| 330万〜695万円 | 30% | 約10ポイント |
| 695万〜900万円 | 33% | 約13ポイント |
| 900万〜1,800万円 | 43% | 約23ポイント |
| 1,800万円超 | 50%以上 | 約30ポイント |
※ 復興特別所得税を除いた概算です。
営業担当者の「年収の高い人ほど効果が大きい」は、嘘ではありません。ただし、課税所得が330万円以下の人は、差がほぼありません。減らす税金より、売るときの税金のほうが高くなることもあります。
年収700万円の例で、買ってから売るまでを通して見る
損益通算の例(年収700万円・課税所得約370万円)の物件を、買ってから売るまで通して計算します。築22年を過ぎた木造で建物の値段を400万円とすると、減価償却は4年間、毎年100万円です。
| 時期 | 起きること | 税金 |
|---|---|---|
| 1〜4年目 | 毎年100万円を経費にでき、不動産所得は70万円の赤字 | 給与の税金が毎年約18万円戻る。家賃の利益30万円にかかるはずの約9万円もかからない 合わせて年約27万円、4年で約108万円 |
| 5年目から | 減価償却が終わり、不動産所得は30万円の黒字 | 18万円の還付がなくなり、毎年約9万円の税金を払う側になる |
| 5年を超えて持ってから売る | 経費にした400万円の分だけ建物の帳簿上の値段が下がり、売った利益がその分大きくなる | 400万円×20.315%で、約81万円を払い直す |
| 差し引き | 約108万円-約81万円=約27万円 |
4年で約108万円減った税金のうち、約81万円は売るときに払い直します。手元に残るのは約27万円で、これが税率の差です。
5年以下で売ると、払い直す税金は39.63%で約159万円になり、減った約108万円を約51万円上回ります。還付の金額だけを見て買い、早く売ると、節税どころか損をします。
※ 利息は60万円のまま置き、土地を買うための借金の利息の制限と、所得税の復興特別所得税は入れていない概算です(売るときの20.315%と39.63%には含みます)。実際の還付は、土地の割合が大きいほど少なくなります。
税率の差を受け取るための3つの条件
- 課税所得が高いこと:900万円を超えると差が大きくなります。330万円以下なら、差はほぼゼロです
- 5年を超えて持ってから売ること:5年以下で売ると短期譲渡の39.63%がかかり、減らしたときの税率を上回って逆に損をします
- 節税を外しても収支がプラスの物件であること:税率の差で得られる金額は、割高な買値や毎月の赤字を埋めるほど大きくありません
不動産投資の損得は、家賃+売値-経費>買値の式で決まります。私が13年前に買った尼崎のワンルームは、3つ目の条件を外していました。
税率の差を受け取れるかどうかは、買う前の物件選びでほぼ決まります。節税の金額より先に、節税をゼロにした収支を見てください。
節税目的で買って失敗した私の実録
13年前、不動産会社の節税になりますよの一言に背中を押されて、尼崎のワンルームマンションを約870万円で買いました。いまも持っていて、ローンの残りは約400万円です。
この物件だけで見た毎月の収支は、マイナス。複数の業者から買い取りの打診は来ていますが、満足できる金額では売れていません。
節税の分を差し引くと、この物件は収益不動産として成り立っていませんでした。節税の効果が消えたあとに残るのは、物件が本来持っている稼ぐ力だけです。
その力が弱い物件を買うと、毎月の持ち出しと、売るときの金額の両方で苦しみます。13年間でいちばん後悔しているのは、売るときの金額を考えずに買ったことです。
これから買う方は、節税の分をゼロにして収支を計算し直してください。そのうえで、10年後にいくらで売れる見込みかを確かめます。新築のワンルームの話は、新築ワンルーム投資が儲からない3つの理由にまとめました。
毎年の還付を、私はこう使っている
私はいまも、複数の物件の赤字を給与と合算して、毎年、確定申告で数十万円の還付を受けています。その還付金の使い道は、固定資産税の支払いや、急な修繕費です。
還付は、不動産投資の儲けとは考えていません。物件を安定して回していくための、お金の回し方の一つとして使っています。
減価償却費がなくなった年に気づいたのは、細かい経費の大切さです。管理費、修繕費、交通費、通信費、書籍代などを漏れなく記録しておくことが、節税でいちばん確かな方法です。
このサイトでは、不動産投資の損得は家賃+売値-経費>買値の式で決まると考えています。節税は、この式の外にあるおまけです。
節税の分を込みにした収支で見せられると、割高な買値が見えにくくなります。そして節税で得たお金では、割高な買値を取り返せません。
節税目的で組んだ借金は、家賃が入っていても、売るときに損が出る悪い借金になりやすいです。節税はおまけとして扱い、物件そのものの収支で判断することが大切です。
「節税になります」と言われたら確かめる4つの質問
営業担当者から節税になりますと言われたら、提案をそのまま受け取らずに、次の4つを聞いてください。物件の本当の収支が分かります。
①減価償却が終わったあとの収支と税金の試算はありますか
デッドクロスが起きて帳簿上の黒字が増えたとき、税金がいくら増え、手残りがどうなるかを確かめるために聞きます。減価償却費がなくなったあとの試算があり、それでも手元にお金が残る計画なら安心です。
②節税の分をゼロにしても、毎月の収支はプラスですか
物件そのものの稼ぐ力を確かめるために聞きます。還付を含めずに、家賃だけでローンと経費を払えるかを見ます。節税を外して計算し直しても毎月の収支がプラスなら、安心です。
③10年後、いくらで売れる見込みですか。その根拠は何ですか
先送りした税金を払い直すときや、手放すときの見通しを確かめるために聞きます。周りの取引の実例などを示してもらい、その金額で売っても損をしない計算になっていれば安心です。
④物件の値段のうち、土地と建物はそれぞれいくらですか
建物の割合が減価償却の大きさを決め、土地の割合が給与と合算できない利息の金額を決めるからです。土地と建物の内訳を、契約の前にはっきり答えてもらえるなら安心です。
答えをはぐらかす業者からは、買わないでください。その場で契約せず、答えを持ち帰って自分で計算し直すことが大切です。計算には、無料の不動産投資シミュレーション(エクセル)も使えます。
4つのうち1つでも答えられない物件は、いったん見送ってください。良い物件なら、答えを持ち帰って計算する時間くらいは待ってくれます。
営業担当者と会う前に、販売会社の資料を1社分取り寄せて、4つの質問の答えが書かれているかを確かめておくと、面談で何を聞けばいいかがはっきりします。
公式サイト:https://jpreturns.com/
※ 資料請求は無料です。届いた資料が4つの質問に答えているかを確かめてください
よくある質問

- Q不動産投資は節税にならないって本当ですか?
- A
節税にはなります。ただし、減らした税金の多くは先送りで、物件を売るときに払い直すものです。また、毎月の赤字を還付で埋めるような物件では、通算すると手元にお金は残りません。
- Q年収600万円でも、不動産投資をすると節税になりますか?
- A
年収600万円の会社員は、課税所得がおおむね330万円以下になります。この場合、給与にかかる税率と売るときの税率にほとんど差がないので、還付を受けても売るときに同じくらいの税金がかかり、得はしません。
- Q不動産投資で節税できる年収の目安はいくらですか?
- A
年収ではなく、課税所得で見てください。税率の差が大きくなるのは、課税所得が900万円を超える人です。源泉徴収票で、自分の課税所得を先に確かめてください。
- Qワンルームマンションは節税にならないのですか?
- A
ワンルームでも節税はできます。問題は、節税を理由に勧められる物件が、節税の分を込みにした収支で売られていることです。
私の尼崎のワンルームも、節税を外すと収支はマイナスでした。節税をゼロにして、収支がプラスになるかで判断してください。
まとめ|節税は目的ではなく、おまけ
- 節税で戻る税金の多くは、売るときに払い直す先送り
- 得をするのは税率の差だけ。課税所得が高く、5年を超えて持ち、節税を外しても収支がプラスの物件を買った人に限られる
- 土地を買うための借金の利息は、給与と合算できない
- 節税目的で割高な物件を買うと、数年後に手元のお金が減っていく
- 物件の損得は家賃+売値-経費>買値の式で決まる。節税はおまけ
営業担当者から提案を受けたら、4つの質問をそのまま聞いて、節税の分をゼロにして収支を計算し直してください。答えと計算の結果を見てから、買うかどうかを決めてください。
公式サイト:https://jpreturns.com/
※ 資料請求は無料です。届いた資料が4つの質問に答えているかを確かめてください
あわせて読みたい記事です。
コメント