- 日銀の利上げが続いているけれど、毎月の手残りがいくら減るのか分からない
- 金利が上がると、物件の値段も下がるのか心配
- 本音を言えば、返済が払えなくなって物件を手放すことが怖い
日本銀行は2026年6月に政策金利を1.0%へ、9月18日には1.25%へ引き上げました。不動産投資のローンの多くは変動金利なので、この金利上昇の影響を受けます。
不安なまま何もしないでいると、毎月の返済が増えたことに後から気づくことになります。金利がこの先どうなるかは、誰にも分かりません。それでも、自分のローンが何%の上昇まで耐えられるかは、今日計算できます。
結論から言うと、金利がどこまで上がるかを当てる必要はありません。先に知っておくべきなのは、自分のローンが何%の上昇まで手残りを残せるかです。その幅が狭ければ、今の銀行への金利交渉と、借り換えの試算から始めてください。
私は地方在住・大家歴13年の現役サラリーマン大家です。3棟38室を運営し、いま手元に残る税引前キャッシュフローは月30万円。これを5年間なんとか継続できています。
最初の一棟は、長野県松本市にある10室のアパートでした。スルガ銀行の変動金利のフルローンで、当初の金利は4.5%。甲府の物件では、金利交渉を半年先延ばしにして、約40万円を余分に払った失敗もしています。
本文では、自分のローンが耐えられる金利の出し方を紹介しています。返済予定表と電卓があれば、5分で出せる計算です。
耐えられる幅が分かれば、利上げのニュースのたびに不安になることはなくなります。次の一手を、自分で決められます。
まずは手元の返済予定表を出して、今の金利を確かめるところから始めましょう。借り換えでいくら手残りが増えるかも、無料で試せます。

公式サイト:https://invase.jp/
※ WEB診断は無料。手数料は融資の承認後に発生します
不動産投資ローンの金利を決める3つの指標
ローンの金利は、政策金利・短期プライムレート・長期金利の3つの動きで決まります。変動金利は短期プライムレートに、固定金利は長期金利に合わせて上がり下がりします。
| 指標 | ひとことで言うと | 連動するローン | 2026年10月の水準 |
|---|---|---|---|
| 政策金利 | 銀行どうしが1日だけお金を貸し借りするときの金利。銀行にとっての仕入れ値 | すべての金利 | 1.25% (9月18日から) |
| 短期プライムレート | 銀行が大企業などのお得意様に、1年以内で貸すときの金利。お得意様向けなので安い | 変動金利 | 2.375% (三菱UFJ銀行。11月2日から2.625%) |
| 長期金利 | 国にお金を10年貸すと、毎年何%の利息がもらえるか | 固定金利 | 3%前後 (10月上旬) |
政策金利は、銀行どうしが、その日に足りないお金を1日だけ貸し借りするときの金利です。日本銀行が、この金利の目標を決めています。
銀行にとっては、お金の仕入れ値にあたる金利です。仕入れ値が上がれば、銀行が私たちに貸すときの金利も上がります。
短期プライムレートは、銀行が大企業などのお得意様に、1年以内の短い期間でお金を貸すときの金利です。返してもらえない心配が小さい相手向けなので、銀行が出す金利の中ではいちばん安い水準になります。個人向けの変動金利は、この金利を土台にして決まります。
長期金利は、国にお金を10年貸すと、毎年何%の利息がもらえるかを表す金利です(10年物の国債の利回り)。銀行は、国に貸せばこの利息を安全に受け取れるので、個人に長い期間同じ金利で貸すときは、これより高い金利をつけます。固定金利が長期金利に合わせて上がり下がりするのは、このためです。
3つの関係は、短い期間の金利は日本銀行が決め、長い期間の金利は国債を売り買いする人たちの予想で決まる、と覚えておけば十分です。
日本銀行が政策金利を上げると、銀行はほぼ同じ幅で短期プライムレートを上げ、それが自分のローンの見直しの時期に変動金利へ反映されます。2026年は6月と9月の利上げのたびに、三菱UFJ銀行の短期プライムレートも0.25%ずつ上がりました(8月に2.375%、11月から2.625%)。変動金利で借りている人の返済が増えるのは、この見直しが自分のローンに反映されたときです。
長期金利は、国債を売り買いする人たちが、この先10年の政策金利や物価の動きを予想して決まります。そのため、日本銀行が利上げをする前から、先回りして上がります。いま政策金利が1.25%なのに長期金利が3%前後なのは、国債を売り買いする人たちが、この先も金利が上がると見込んでいるからです。
自分のローンがどの指標に合わせて決まるかは、金銭消費貸借契約書(ローンの契約書)の「基準金利」の項目で確かめてください。銀行が独自に決めた基準金利を使うローンもあります。
金利上昇が不動産投資に与える4つの影響
金利上昇の影響は、返済が増える、返済額が変わる時期は契約で決まる、物件の値段が下がりやすくなる、借りにくく売りにくくなる、の4つです。毎月の手残りにすぐ響くのは1つ目で、3つ目と4つ目は売るときの値段に響きます。
毎月の返済が増える
借入1,000万円につき、金利が0.1%上がると、返済は年約6,000円増えます。月にすると約500円です。金利が1%上がれば、年約6万円、月約5,000円の増加になります(残りの返済期間が20〜30年の場合の目安)。
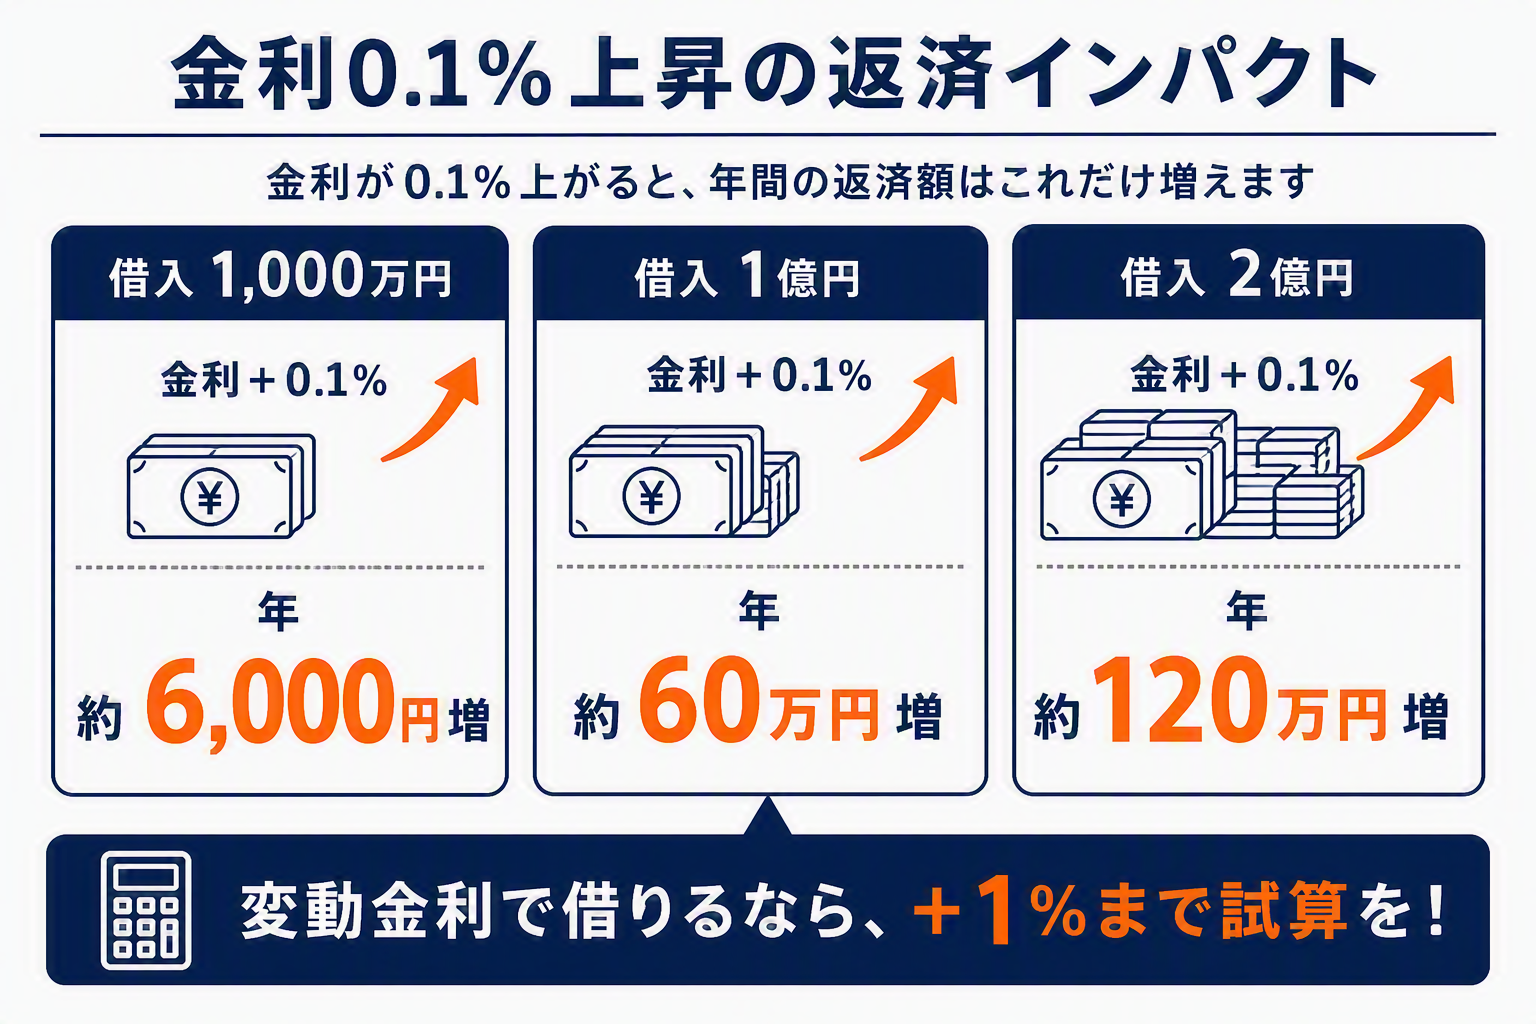
借入が大きいほど、増え方も大きくなります。たとえば借入が5,000万円なら、金利が1%上がると返済は年約30万円、月約2.5万円の増加です。
家賃から返済や経費を払ったあとに残るお金を、手残りと言います。手残りの薄い物件ほど、返済が増えると先に赤字になります。
返済額が変わる時期は契約で決まる
変動金利は、銀行が年に何回か金利を見直すローンです。見直したあと、返済額がいつ変わるかは、ローンの契約次第です。
住宅ローンには、金利が上がっても返済額を5年間変えない決まりと、5年後に変えるときも前の1.25倍までに抑える決まりがあり、多くの銀行が採用しています。これが5年ルール・125%ルールです。
ただし、利息が減るわけではありません。返済額が変わらない間も、返済のうち利息の割合は増えていく仕組みです。払いきれなかった利息は未払利息として後に回り、最後にまとめて払うことになります。
投資用のローンにこの2つの決まりがあるかは、銀行ごとに異なります。ない場合は、金利が上がった次の見直しから、返済額もそのまま上がるのが実情です。
自分の契約がどうなっているかは、ローンの契約書の「金利の見直し」と「返済額の変更」の項目で確かめてください。あわせて、銀行から届く返済予定表も見ておきましょう。

私も4.5%の返済明細を見るたびに、ため息が出ました。まずは自分の契約書を開いて、見直しの時期だけでも確かめておいてください。
物件の値段が下がりやすくなる
収益物件の値段は、家賃をもとに、利回りが何%になる値段かで決まります。金利が上がると、借りて買う人は返済が増えるぶん、より高い利回りを求めるので、同じ家賃なら低い値段でないと買われにくくなるわけです。
ただし、家賃や物価が上がれば相殺されることもあるので、下がると決まっているわけではありません。金利が上がる時代は、物価や家賃が上がる時代でもあります。この面は金利が上がる今こそ、不動産は買い時だと私が思う5つの理由で書きました。
売るときの値段が下がれば、家賃+売値-経費>買値の式のうち、売値が減ります。毎月の手残りだけでなく、売るときの値段まで入れて考えることが大切です。
借りにくくなり、売るときの買い手が減る
金利が上がると、銀行が審査で見る返済額も大きくなるので、同じ年収・同じ物件でも借りられる額が減ります。
物件を売るときの買い手も、多くはローンを使う人です。買い手が借りられる額が減れば、売れる値段が下がり、売れるまでにかかる時間ものびます。
では、金利が上がったとき、毎月の手残りは実際にいくら減るのか。金額で確かめてみましょう。
金利が0.5%・1%・2%上がると手残りはいくら減るか
よくある1棟目の買い方では、金利が1.55%上がると手残りがゼロになります。私の3棟は、3.65%上がるまで耐えられる計算です。同じ利上げでも、組んでいるローンによって響き方は大きく異なります。
よくある1棟目のモデルで試算する
実在の物件ではなく、自分の物件を当てはめやすいモデルで試算します。前提は次のとおりです。
- 物件価格:3,000万円(表面利回り8.5%、満室の家賃は月約21.3万円)
- 借入:2,700万円、25年、金利2.1%、元利均等返済(毎月の返済額が一定の返し方)
- 毎月の返済:約11.6万円
- 空室10%・運営費(管理料・修繕・保険など)・固定資産税を引いたあとの手残り:月約2.1万円(年約25万円)
| 金利の上昇 | 金利 | 毎月の返済 | 返済の増加(月) | 手残り(月) |
|---|---|---|---|---|
| いま | 2.1% | 約11.6万円 | — | 約2.1万円 |
| +0.5% | 2.6% | 約12.3万円 | 約0.7万円 | 約1.4万円 |
| +1% | 3.1% | 約13.0万円 | 約1.4万円 | 約0.7万円 |
| +2% | 4.1% | 約14.4万円 | 約2.8万円 | 約−0.7万円(赤字) |
金利が1%上がると、手残りは月約0.7万円まで減ります。2%上がると月約0.7万円の赤字になり、給料から返済を足すことになります。
手残りがゼロになるのは、金利が1.55%上がったとき(3.65%)です。このモデルの利回り8.5%も金利2.1%も、特別に悪い条件ではありません。
私の3棟38室で試算する
次に、私が実際に借りているローンで試算します。最初に借りた約2億500万円ではなく、13年返して減った今のローンの残り(残債)、約1億5,400万円で計算しました。
- 残債:約1億5,400万円(3棟の合計)
- 金利:松本と甲府は3.1%(どちらも交渉で4.5%から下げたもの)
- 年間の返済:約1,156万円(月約96万円)
- 税引前キャッシュフロー:年約357万円(月約30万円)
- 返済比率(家賃のうち返済に回る割合):59%
| 金利の上昇 | 年間返済の増加 | 月にすると | 手残り(月) |
|---|---|---|---|
| いま | — | — | 約30万円 |
| +0.5% | 約46万円 | 約3.8万円 | 約26万円 |
| +1% | 約92万円 | 約7.7万円 | 約22万円 |
| +2% | 約189万円 | 約15.8万円 | 約14万円 |
手残りがゼロになるのは、金利が3.65%上がったときです。松本と甲府でいえば、3.1%の金利が6%台後半に乗るところまで耐えられます。
モデルとの差を作っている理由は2つです。1つ目は手残りの厚さで、月30万円あるので、増えた返済を吸収できます。
2つ目は、13年返して残債が減っていることです。金利はローンの残りにかかるので、残りが少ないほど増え方も小さくなります。
ただし、返済比率59%は余裕のある水準ではありません。だから私も、金利の見直しの時期と、何%まで耐えられるかを毎年確かめています。
表を見て、自分の物件はどちらに近いか考えてみてください。モデルに近いなら、次の計算を今日やっておく価値があります。
自分のローンが耐えられる金利の出し方
返済予定表と電卓があれば、5分で出せます。1年間の手残りを、金利が1%上がったときの返済の増加で割るだけです。手順は次の4つです。
- 返済予定表で、いまの残債・金利・残りの返済期間を見る。銀行から届く返済予定表の、直近の行に書いてあります
- 1年間の手残りを出す。実際に入った1年分の家賃から、管理料・修繕・保険などの運営費、固定資産税、1年間の返済を引きます
- 金利が1%上がったときの返済の増加を出す。残りの返済期間が20〜30年なら、残債1,000万円につき年約6万円。残り10年前後なら年約5.4万円で計算します
- 2の手残りを、3の金額で割る。これが、耐えられる金利の上昇幅です
式にすると、次のとおりです。
耐えられる上昇幅(%)= 1年間の手残り ÷(年約6万円 × 残債が1,000万円の何倍か)
モデル(残債2,700万円・手残り年25万円)で計算してみます。残債2,700万円なら、金利が1%上がると返済は年約16万円増えます(6万円×2.7)。25÷16で約1.5%となり、表で見た1.55%とほぼ同じになります。
出た幅は、次のように読みます。
- 1%に届かない:今すぐ金利交渉と、借り換えの試算をする
- 1〜2%:金利の見直しの時期を把握して、手元のお金を厚くしておく
- 2%以上:当面は慌てて動かなくてよい
この計算は、金利だけを動かしています。空室や修繕が重なったときの試算は、3シナリオ計算|悲観でも回るかだけを見るで書きました。
幅が狭かった人も、今日からできることがあります。
金利上昇に備える4つの対策
お金をかけずに始められるのは、今の銀行への金利交渉と、借り換えの試算です。繰り上げ返済と固定金利への切り替えは、手元のお金と相談して決めます。
今の銀行に金利交渉する
金利交渉は、お金を払わずにできます。返済が順調な今のうちに動くことが大切です。支払いが遅れてからでは、話がまとまりにくくなります。
交渉の材料は、一度も遅れずに返してきた実績と、他の銀行なら借り換えられるという試算の結果です。私はスルガ銀行の担当者から、その銀行に預金を多く預けている人ほど金利交渉で有利になる、と聞きました。
担当者を飛び越えて支店長に頼むのではなく、担当者に、上司を説得するための材料を渡します。2024年の利上げのときも、私は銀行と話し合い、一部のローンで金利交渉に成功しました。手順はスルガ銀行の金利引き下げ交渉|4.5%を3.1%に下げた実体験に書いています。
松本のアパートは、買ってから2年ほどたったころに交渉し、借り換えをせずに金利を4.5%から3.1%に下げてもらいました。
甲府の一棟マンション(借入8,900万円)も同じように下がる見込みがあったのに、書類をそろえる面倒さと、担当者に嫌な顔をされたら気まずいという思いから、私は半年動きませんでした。借り換えも考えて、モゲチェック(いまのINVASE)でシミュレーションを始めましたが、途中で止めています。
結局は交渉して、甲府も3.1%になりました。4.5%と3.1%の毎月の返済の差は約6.8万円です。動かなかった半年で、約40万円を余分に払いました。
金利交渉で失うものはほとんどないのに、動かずにいる間も、高い金利を払い続けることになります。その後、さらに下げてほしいと頼んだときは断られたので、最初の交渉で材料をそろえて臨むことが大切です。
返済予定表で今の金利を確かめ、遅れのない返済が続いているなら、今月中に担当者へ相談の連絡を入れてください。
借り換えを試算する
借り換えは、今の銀行から他の銀行のローンに乗り換えることです。新しい銀行が、物件の価値と本人の返済能力を審査し直す仕組みです。
借り換えには事務手数料や登記の費用などがかかるため、下がる利息でその費用を何年で取り戻せるかを計算してから決めます。試算の結果は、乗り換えるためだけでなく、今の銀行との交渉の材料にもなります。
借り換えの条件や銀行の選び方は、アパートローンの借り換えは可能?にまとめました。試算だけなら、無料のサービスで今日できます。
公式サイト:https://invase.jp/
※ WEB診断は無料。手数料は融資の承認後に発生します
繰り上げ返済より、まず手元のお金を残す
繰り上げ返済でローンの残りを減らせば、金利が上がったときの返済の増え方は小さくなります。ただし、手元のお金を使い切ると、急な空室や設備の故障に手を打てなくなります。手元のお金を残したうえで、余った分を回すのが基本です。
私は、毎月の家賃から一定額を別の口座に貯めています。金利が上がって返済が苦しくなったら、そこから繰り上げ返済に回す考え方です。設備の故障や空室に備えるお金を削ってまでは、繰り上げ返済しません。手元に残す現金の目安と返す順番は、不動産投資の繰り上げ返済はすべき?手元に残す現金の目安と返す順番に書きました。
固定金利への切り替えは、コストで決める
固定金利は変動金利より金利が高いので、切り替えた時点で返済は増えます。そのかわり、期間中の返済額が決まるのが利点です。
切り替えるかどうかは、切り替えの手数料・残りの返済期間・手残りがどこまで耐えるか、の3つで決めます。金利上昇が怖いから固定にする、では判断になりません。考え方は変動金利と固定金利の切り替えの判断に書きました。
私は固定金利に切り替えませんでした。切り替えのコストを払うより、目の前の手残りを守るほうが、当時の私には大事だったからです。
返すのが本当に苦しくなったら、銀行に元金の返済を待ってもらう相談もできます。私はキャッシュフローが回らなくなった時期にスルガ銀行へ正直に相談し、1年間、利息だけを払う形でしのぎました。
その分あとで返済は増えましたが、その時期を乗り越えられています。経緯はどう守るか|金利・空室・修繕・税が重なっても潰れないに書きました。
交渉の電話1本を半年先延ばしにして、約40万円払いました。同じことはしないでください。
これから買う人は、金利+2%でも黒字の物件を選ぶ
金利が上がるからといって、買うのをやめる必要はありません。買う前に金利を+2%にして試算し、それでも手残りが残る物件だけを買います。
先ほどのモデル(借入2,700万円・金利2.1%)は、金利が2%上がると月約0.7万円の赤字でした。同じ物件でも、頭金を300万円増やして借入を2,400万円にすれば、+2%でも月約0.9万円が残ります。手残りを厚くする方法は、次の3つです。
- 買値を下げる交渉をする
- 頭金を増やして借入を減らす
- もっと家賃の取れる物件を選ぶ
高い金利で買った人は、その後の利上げに強くなります。高い金利でも回る物件を、最初から選んでいるからです。逆に、今の金利で回らない物件は、金利が下がるのを待っても回りません。
よくある質問

- Q金利が上がると、不動産の値段は下がりますか?
- A
下がりやすくはなりますが、家賃や物価も同時に上がることがあるので、下がると決まっているわけではありません。売るときの値段を、今の相場より低めに置いて式に入れておくと、値段が下がっても慌てずに済みます。
- Q不動産投資ローンにも5年ルール・125%ルールはありますか?
- A
銀行ごとに異なり、ないローンもあります。ローンの契約書の「金利の見直し」と「返済額の変更」の項目で確かめてください。決まりがあっても利息は減らず、払いきれない利息は未払利息として残り、最後にまとめて払うことになります。
- Q変動金利と固定金利は、どちらがいいですか?
- A
切り替えの手数料、残りの返済期間、自分のローンが何%まで耐えるかの3つで決めるのが基本です。耐えられる幅が2%以上あるなら、変動のまま手元のお金を厚くする選び方もあります。詳しくは変動金利と固定金利の切り替えの判断に書きました。
- Q金利が上がっている今、不動産投資を始めるのはやめたほうがいいですか?
- A
やめる理由にはなりません。金利を+2%にして試算し、それでも手残りが残る物件を選んで買います。高い金利でも回る物件を選ぶことが、利上げに強い買い方になります。
まとめ|金利は予想せず、耐えられる幅を先に知る
金利がこの先どうなるかは、誰にも分かりません。分かるのは、自分のローンが何%の上昇まで耐えられるかです。耐えられる幅を出し、狭ければ金利交渉と借り換えの試算から始めてください。
- 自分のローンが耐えられる金利の上昇幅を出す
- 幅が狭ければ、今の銀行への金利交渉と、借り換えの試算をする
- これから買うなら、金利が+2%でも黒字の物件を選ぶ
不安なままニュースを眺めていても、毎月の手残りは守れません。手元の返済予定表を出して、今の金利と残債を確かめるところから始めましょう。
公式サイト:https://invase.jp/
※ WEB診断は無料。手数料は融資の承認後に発生します


コメント