- 不動産クラウドファンディングって気になるけど、専門用語が多くて結局よく分からない……
- 1万円から始められると聞いたけど、元本保証がないと聞くと不安……
- 匿名組合とか優先劣後方式とか、聞いた瞬間に読む気がなくなる……
- 結局、自分にとって得なのか損なのか、シンプルに知りたい……
仕組みを理解しないままリスクを見誤って「なんとなく良さそうだから」で飛びついてしまい、あとで「こんなはずじゃなかった」という結末を迎えかねません。逆に、難しそうというだけで最初から避けてしまうと、本当は自分に合っていたかもしれない資産形成の手段を、知らないまま逃してしまいます。
こんにちは。大家歴13年、首都圏で3棟38室を運営している「タキ所長」です。税引前キャッシュフロー月30万円以上を5年以上キープしてきました。
この記事では、不動産クラウドファンディングの仕組みとリスクを、難しい専門用語をかみ砕きながら、わかりやすく解説します。
最後まで読めば、J-REITや不動産STOとの違いも整理でき、自分に合っているかどうかが自分の言葉で分かります。
結論から言うと、不動産クラウドファンディングは「仕組みさえ理解すれば、1万円から試せる堅実な資産形成の選択肢」です。
※ 登録・口座開設は無料で、出資義務も発生しません|本リンクは広告(アフィリエイトリンク)です
そもそも不動産クラウドファンディングとは?
不動産クラウドファンディングをひとことで言うと「大勢でお金を出し合って、不動産のオーナーに”みんなでなる”仕組み」です。
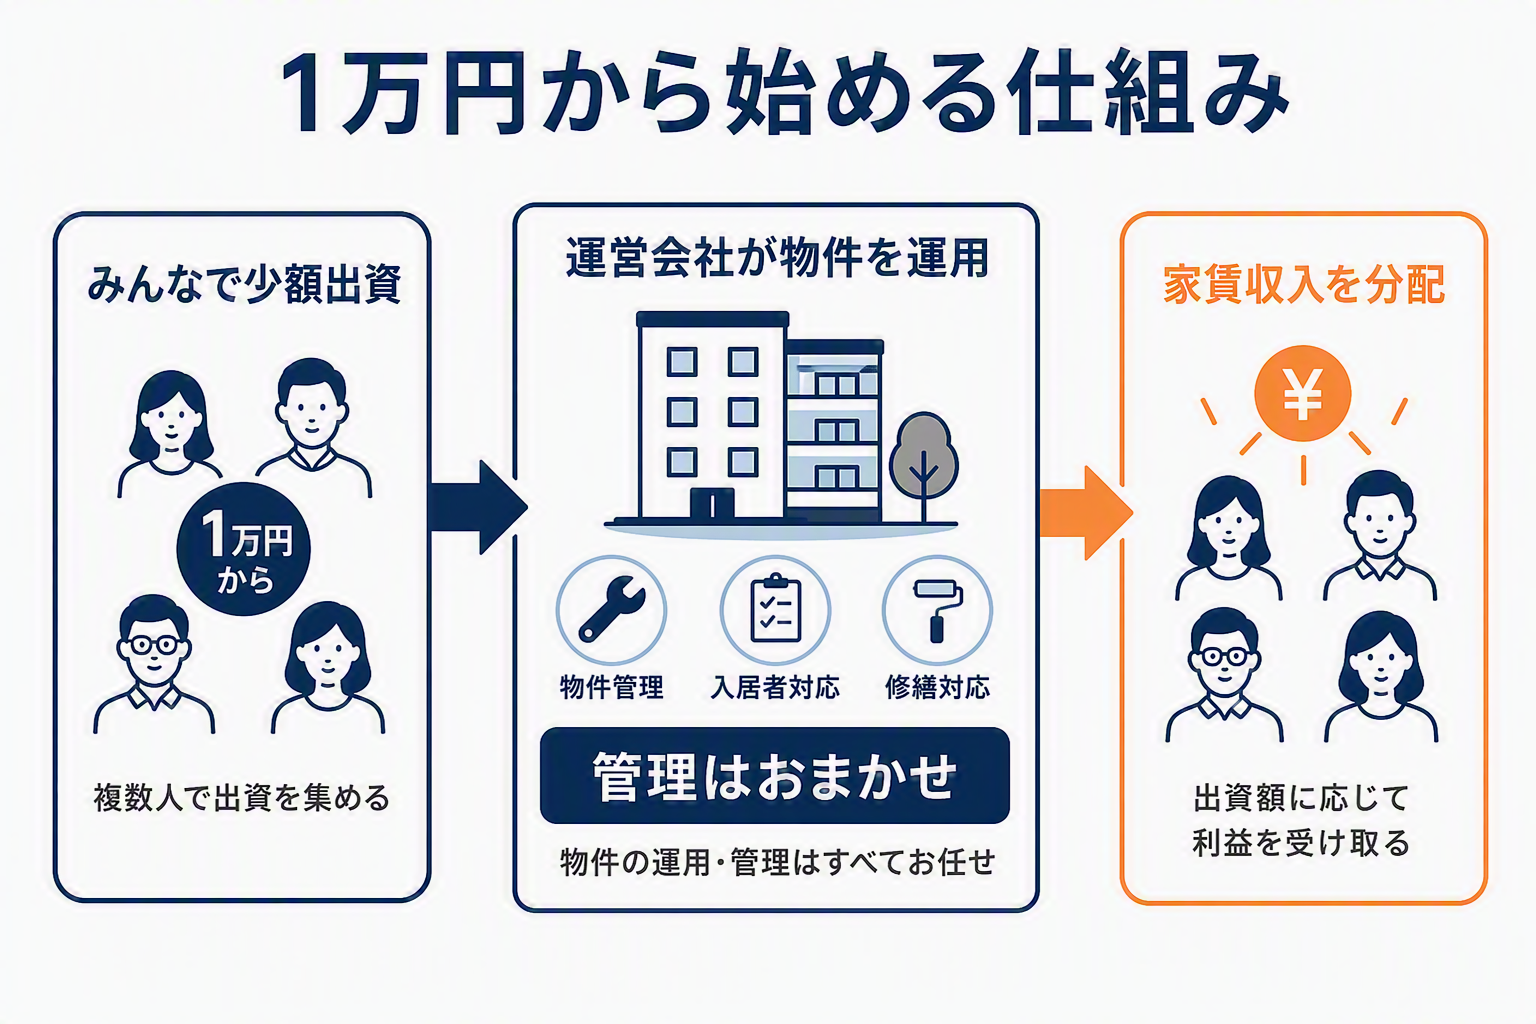
仕組みを図解でひとことで言うと
たとえば1億円のアパートです。これを1人で買うのは大変ですが、1万円ずつ1万人から集めれば1億円になります。
運営会社が、集まったお金でアパートを買って人に貸し、入ってくる家賃を出資額に応じてみんなに分配する。これが基本的な仕組みです。物件の管理も修繕も、すべて運営会社に任せられます。
なぜ今これだけ広がっているのか
国内の新規出資額は、2018年の約127億円から2024年には約1,763億円まで拡大しました。わずか6年で急成長しました。
理由はシンプルです。銀行から数千万円を借りなくても、1万円から不動産投資を始められるからです。本業が忙しい会社員でも、物件の管理を丸ごと任せられる手軽さも支持されています。
「不特法」という国のルールがあるから安心して始められる
不動産クラウドファンディングは、「不動産特定共同事業法(通称:不特法)」という法律に基づいて運営されています。運営会社になるには、国や都道府県から許可や登録を受ける必要があり、資本金の基準や、投資家のお金を自社のお金と分けて管理する「分別管理」の義務などが課されています。
つまり、誰でも自由に始められる商売ではなく、審査を通った会社だけが手がけられる仕組みです。後述するように、許可はあくまで「最初の安心材料」です。運営実態まで自分の目で確認できれば、もっと自信を持って選べます。
J-REIT・不動産STOとの違いを比較する
似たような不動産の投資商品に「J-REIT(上場不動産投資信託)」「不動産STO」があります。何が違うのか整理します。
比較表で概要をつかむ
| 項目 | 不動産クラウドファンディング | J-REIT | 不動産STO |
|---|---|---|---|
| 一言でいうと | みんなで1つの物件のオーナーになる | 株のように売買できる不動産の詰め合わせ | 不動産の権利をデジタル証券にしたもの |
| 売買のしやすさ | 低い(原則、期間中は解約できない) | 高い(株のようにいつでも売買できる) | 中(専用の市場で売買できる) |
| 値動きの大きさ | 小さい(不動産の実力に近い) | 大きい(株式市場の影響を受ける) | 小さい〜中くらい |
| 収益の種類 | 主にインカムゲイン(家賃収入) | インカム+キャピタルの両方 | インカム+キャピタルの両方 |
J-REITは「いつでも売り買いできる代わりに、株のように値段が上下する」商品です。不動産クラウドファンディングは、その逆で途中で換金しにくい代わりに、値動きが少なく安定している点が異なります。
「STO」という言葉は聞き慣れないと思いますが、仕組み自体はシンプルです。STOは「セキュリティ・トークン・オファリング」の略で、株に似た「デジタル証券(ST)」を発行して投資家からお金を集める方法のことです。専用の市場で売買でき、株ほど自由ではありませんが、クラウドファンディングよりは換金しやすい、ちょうど中間くらいの商品といえます。
賃料収入からの分配(インカムゲイン)と、物件売却時の利益(キャピタルゲイン)の両方を狙えるのも特徴です。
ブロックチェーン技術を使って、権利の管理や売買の記録をデジタルで正確に残せるのが、STOならではの特徴です。もう少し踏み込んで、4つのポイントに整理します。
- 投資家が持つ権利の性質——実は、不動産そのものの所有権ではなく、そこから生まれる利益を受け取る権利です。この記事で説明したクラウドファンディングの「匿名組合型」に近い性質です
- 換金のしやすさ——クラウドファンディングは原則、期間が終わるまで解約できませんが、STOには専用の売買市場があり、途中で他の投資家に売れます
- 収益の受け取り方——賃料収入(インカムゲイン)と、物件売却時の利益(キャピタルゲイン)の両方を受け取れる設計が一般的です
- まだ発展途上の市場——2021年に国内第1号が発行された新しい仕組みのため、取り扱う運営会社やファンドの数は、クラウドファンディングやJ-REITに比べるとまだ多くありません
税金の違いが手取りを左右する
J-REITや不動産STOは、株と同じ「申告分離課税」という別の課税方式で、他の株の損益と相殺(損益通算)できる場合があります。一方で不動産クラウドファンディングの分配金は「雑所得」として扱われ、受け取るときに20.42%が差し引かれ、損益通算できません(詳しくは後の章で説明します)。この違いは、手元に残る金額に直結するため、覚えておいて損はありません。
「匿名組合型」と「任意組合型」は絶対に混同しない
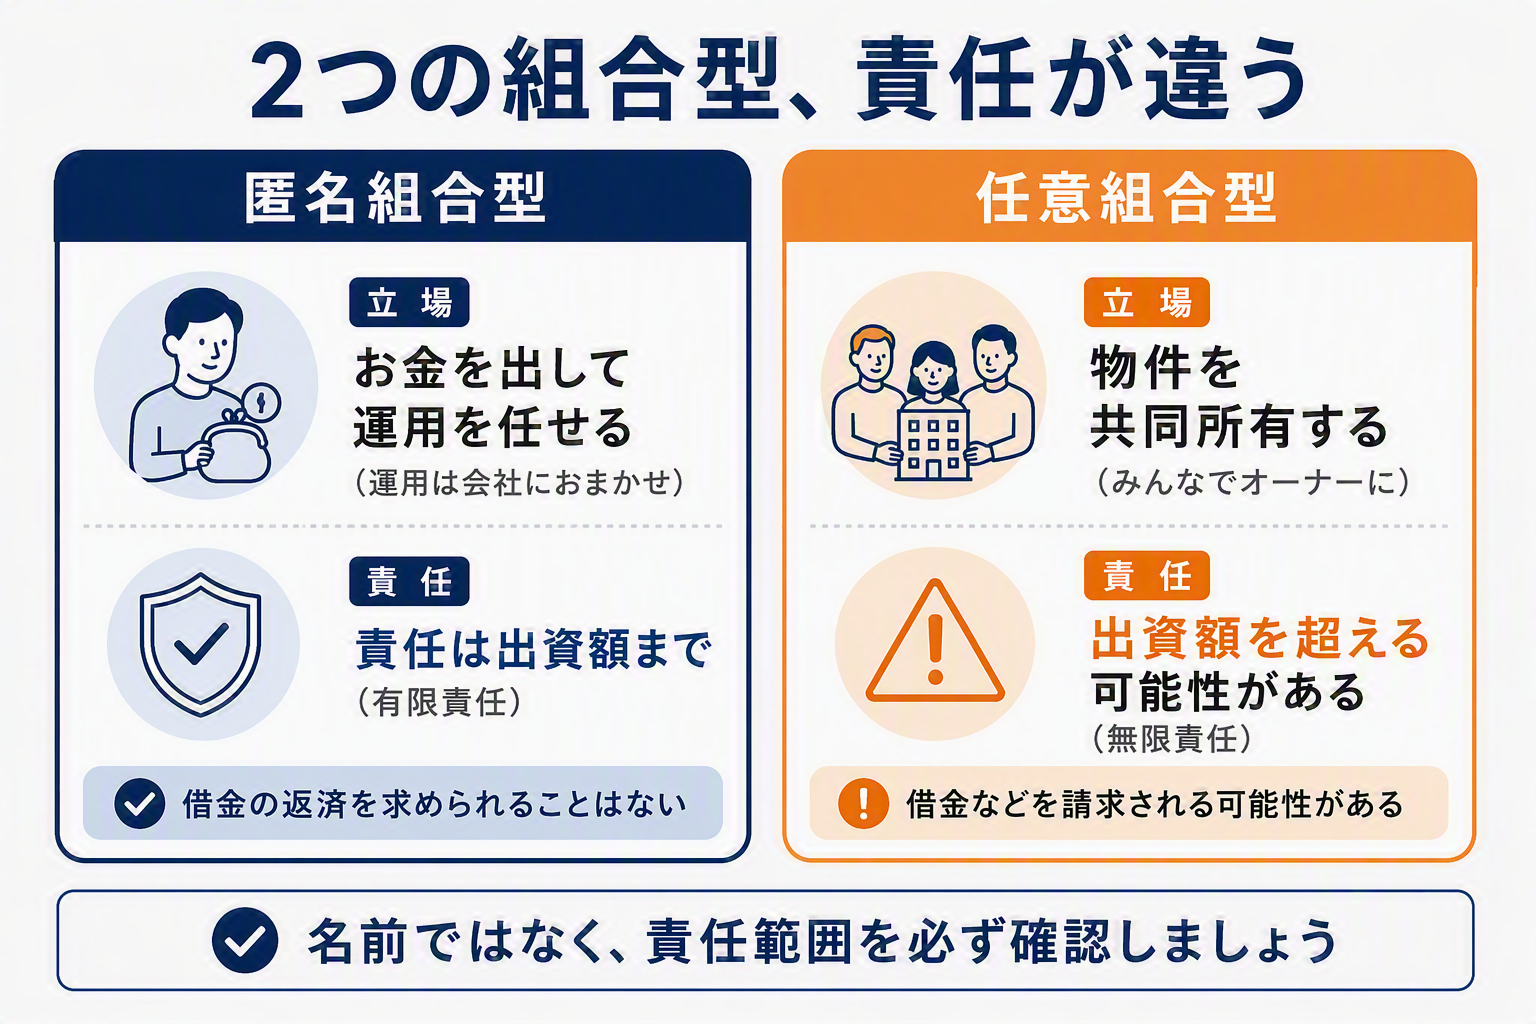
「匿名組合」「任意組合」と言われても、字面だけでは違いがピンとこないと思いますよね。不動産クラウドファンディングには、実は2つのタイプがあります。名前は似ていますが、リスクの大きさがまったく違うので、ここだけは正確に理解してください。
匿名組合型:出したお金の範囲でしか損をしない(一般的なタイプ)
世の中の不動産クラウドファンディングの多くは、この「匿名組合型」です。あなたは運営会社に「お金だけ」を預け、運営会社が代表して物件を所有・運用します。
責任は出資額までです。これを「有限責任」と呼びます。
物件を買うために運営会社が借金をしていても、その借金の取り立てがあなたに来ることはありません。ただし、出資したお金そのものが減ったりゼロになったりする可能性はあります。
任意組合型:物件を仲間と共同所有する(相続対策向けの特殊なタイプ)
一方「みんなで大家さん」などで使われていた「任意組合型」は、あなた自身が物件の共同所有者になる仕組みです。
注意点は「無限責任」です。物件の借金が返せなくなった場合、出資額を超えて負担を求められる可能性があります。その代わり、実物の不動産を持つ扱いになるため、相続税の計算上の評価額を圧縮できるというメリットがあり、利回り目的というより相続対策の道具として使われることが多いです。

この2つを混同したまま「利回りが良さそうだから」で任意組合型を選ぶのは危険です。無限責任という言葉の重みを、契約前に必ず確認してください。
運営会社が破綻したらどうなる?実際の事例から学ぶ
「有限責任だから安心」と聞くと、まるでリスクがないように感じてしまいます。ですが、正確に理解しておくべきことがあります。
「無限責任を負わない」と「損をしない」はまったく別の話
2025年7月、不動産クラウドファンディング「DAIMLAR FUND」を運営していた株式会社ダイムラー・コーポレーション(神奈川県)が破産しました。負債総額は約3億3,000万円、影響を受けた出資者は約300人にのぼりました。
投資家と運営会社の契約は匿名組合だったため、出資金の回収順位は低く、元本割れとなる可能性が高いと報じられています。つまり「借金の取り立てには遭わない」のは事実ですが、出資したお金そのものは普通に失う可能性があります。
「かぼちゃの馬車」との違いも正確に知っておく
数年前に社会問題になった「かぼちゃの馬車」事件は、個人が銀行から直接、数千万円〜数億円を借りて物件を買う現物投資でした。空室が出れば、個人の全財産が返済に充てられ、自己破産に追い込まれた人もいます。
具体的には、女性専用のシェアハウス「かぼちゃの馬車」を、家賃保証(サブリース)の言葉を信じて購入した人が続出しました。実際の入居率は約40%程度しかなく、サブリース事業そのものが破綻して家賃が支払われなくなり、借金だけが残ったのです。
不動産クラウドファンディングの匿名組合型なら、この「個人が銀行から直接借金を背負う」構図にはなりません。ここが現物の不動産投資と比べたときの明確な違いです。ただし、繰り返しになりますが、出資したお金自体を失うリスクは残ります。
私も昔、地方物件を金利4.5%(スルガ銀行)で買って、返済が回らなくなり、元金の支払いを一時止めてもらう交渉までした経験があります。「借金を背負わない」ことのありがたみは、身をもって知っています。
損をしない保証ではありません。仕組みの違いは、正確に区別して理解してください。
2026年、業界のルールがさらに厳しくなった
不動産クラウドファンディングは「不特法」という法律で守られていますが、その法律自体も、問題が起きるたびにアップデートされています。
資金流用が発覚したヤマワケエステートの事例
2026年2月、「ヤマワケエステート」という運営会社に対し、大阪府から60日間の業務一部停止命令が出されました。理由は、投資家から預かったお金をファンドごとに分けて管理する「分別管理」を怠り、2つのファンドで合計1億円を超える資金を流用していたことです。要するに、Aさんから預かったお金を、Aさんのためではなく、別のファンド(Bさんたちの分)のために勝手に使っていました。
許可を受けた会社であっても、こうした問題は実際に起きています。「許可を持っているから安心」で思考を止めず、運営実態も見る姿勢が大切です。
想定利回りの「根拠」開示が義務化される
2026年3月、不特法の施行規則の改正案が公表されました。これまで運営会社は「想定利回り6%」という結果だけを示せば済んでいましたが、改正後はその利回りをどう計算したのか、根拠まで説明する義務が加わります(一部の規定は2026年9月から適用)。
投資家に嬉しい変化です。根拠の裏付けが見えるようになれば、「なんとなく高利回りだから」で判断するリスクを減らせます。
「優先劣後方式」は安心材料。ただし過信は禁物
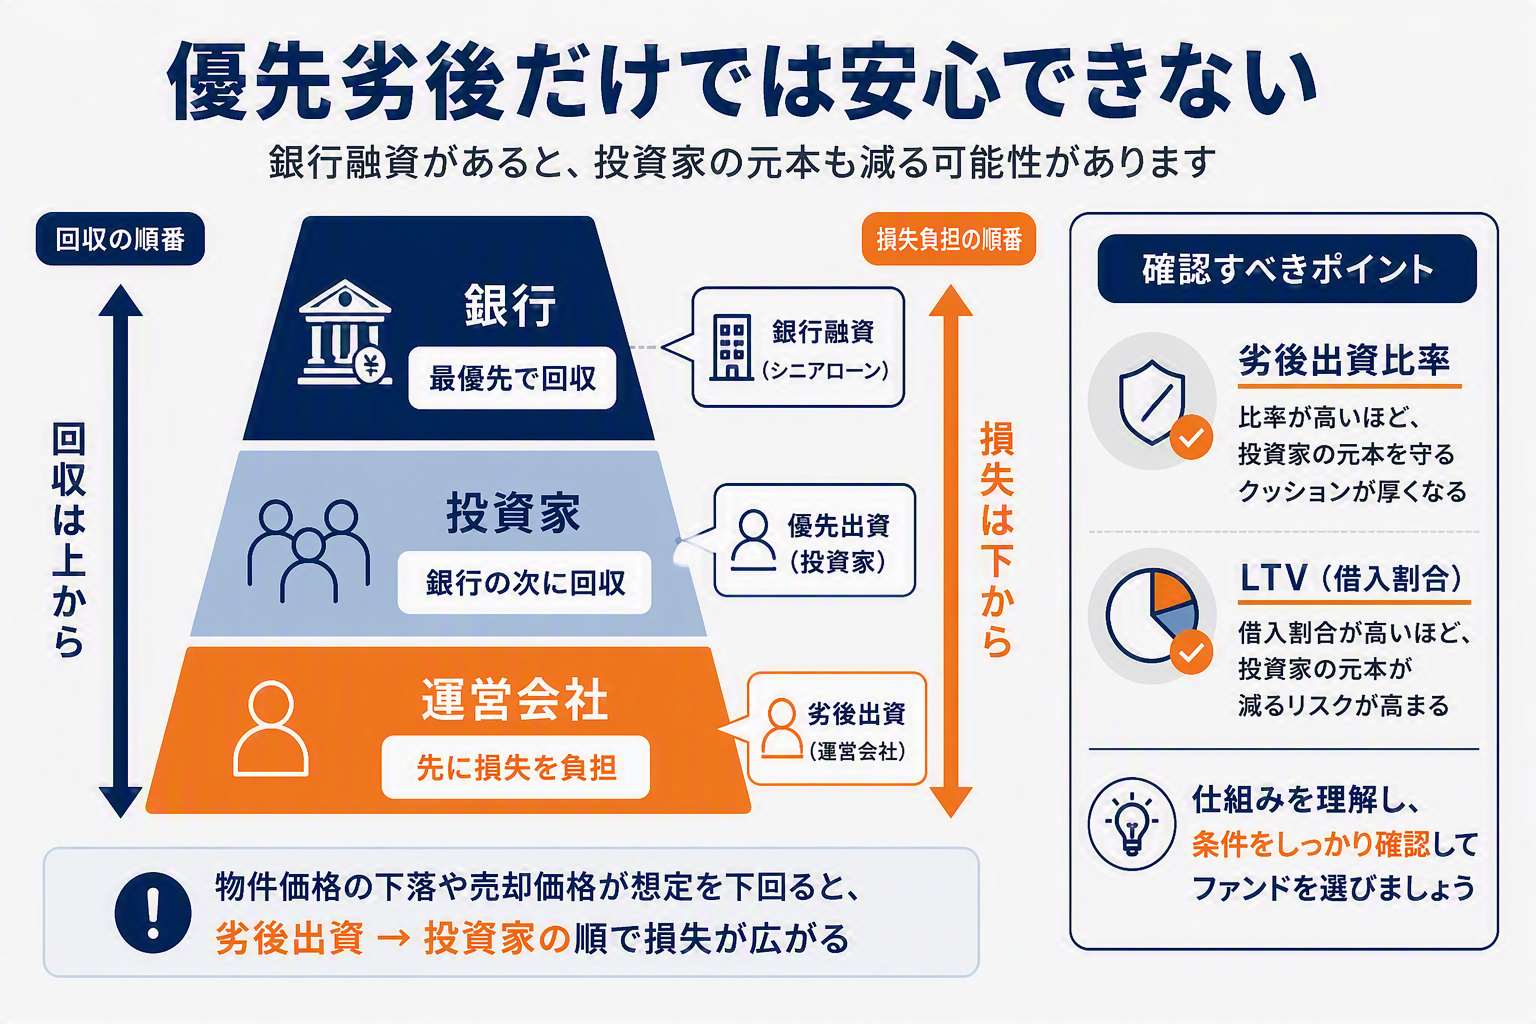
多くのファンドが採用している仕組みに「優先劣後方式」があります。これは、物件の価格が下がって損失が出たとき、運営会社の出資分から先に減っていく仕組みのことです。
たとえ話で理解する
運営会社が「うちも30%分は自分のお金を入れます(劣後出資)。残り70%が投資家の出資分(優先出資)です」と言っていたとします。
この場合、物件の価値が20%下がっても、下落分は運営会社の30%の中に収まるため、あなたの出資分には影響が及びません。下落幅が30%を超えて初めて、あなたの元本が減り始めます。
銀行融資が絡むと、話はもう少し複雑になる
最近は、運営会社が銀行からも借り入れて物件を買う「銀行融資併用ファンド」が増えています。この場合、お金が返ってくる順番は次のようになります。
- 1番目:銀行(シニアローン)——最優先で回収される
- 2番目:投資家(優先出資)——銀行の次に回収される
- 3番目:運営会社(劣後出資)——最後に回収される(投資家を守るクッション)
たとえば1億円の物件を、銀行から7,000万円借りて(LTV70%)、運営会社が1,000万円、投資家が2,000万円出資したとします。もし物件が想定通り9,000万円で売れても、銀行が7,000万円を先に回収するため、残るのは2,000万円だけです。運営会社の1,000万円が先に消え、それでも足りない分は、投資家の2,000万円のうち1,000万円(50%)まで失われる計算になります。
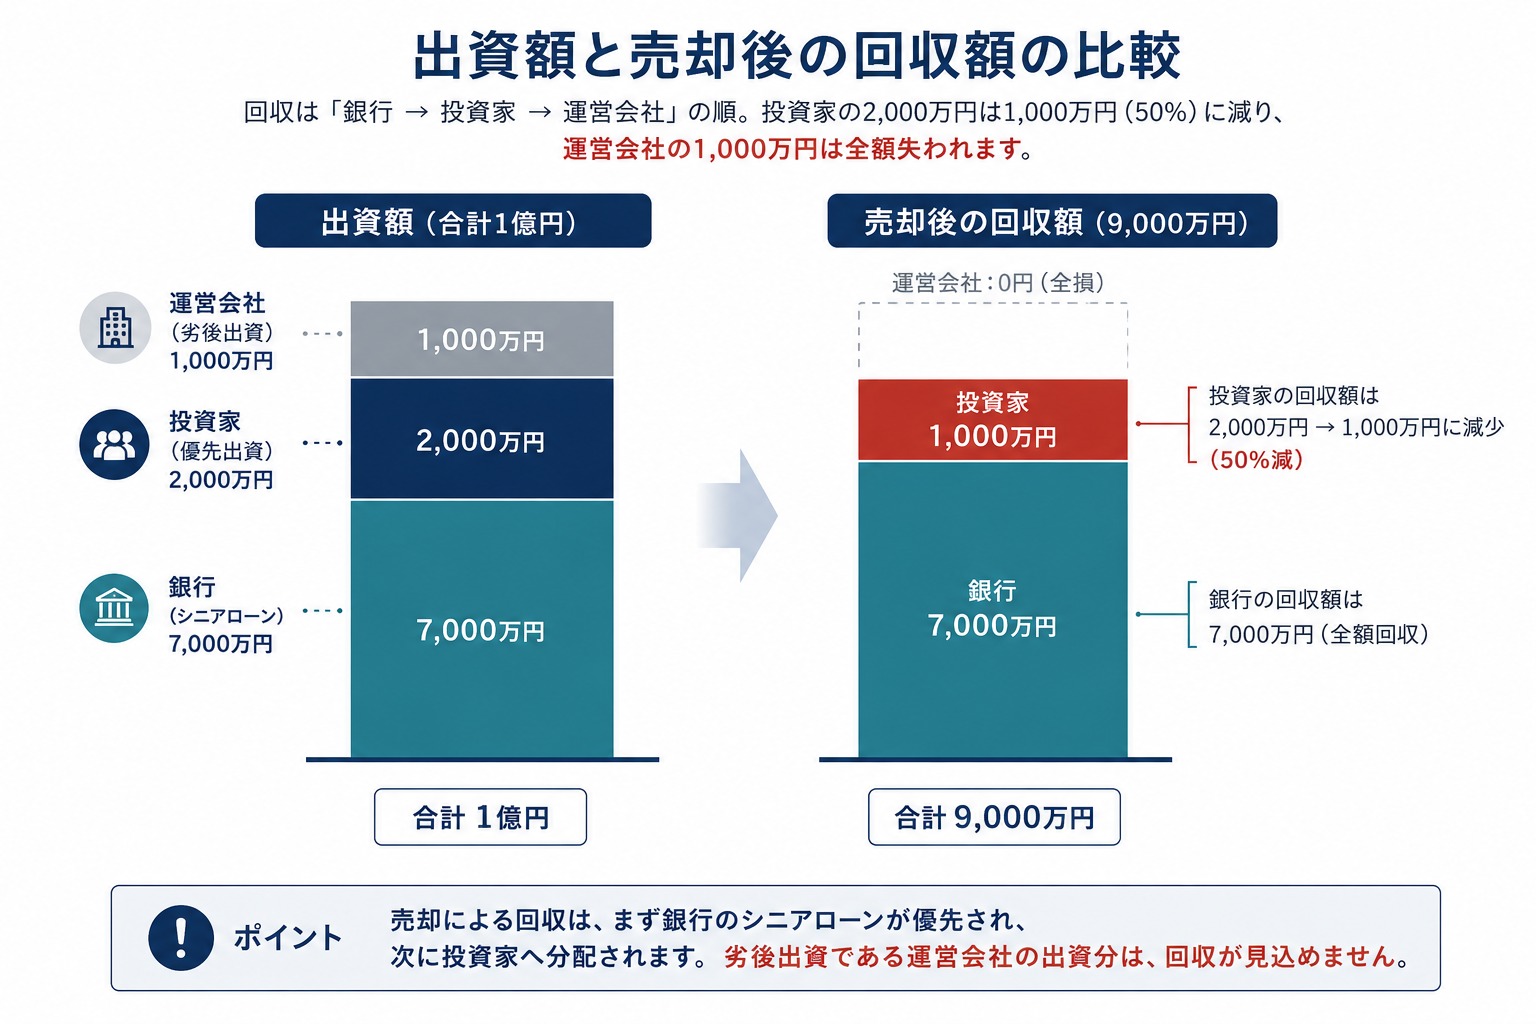
回収の順番と金額を表にすると、こうなります。
| 回収順位 | 出資額 | 売却後の回収額 |
|---|---|---|
| ①銀行(シニアローン) | 7,000万円 | 7,000万円(全額回収) |
| ②投資家(優先出資) | 2,000万円 | 1,000万円(50%が毀損) |
| ③運営会社(劣後出資) | 1,000万円 | 0円(全損) |
「優先劣後方式があるから安心」と思い込むのではなく、銀行の借入れがどれくらいあるか(LTV)も必ず確認してください。
私は昔、「買った翌日に同額で売れるか」を計算せずに物件を買い進めて、売却のときに苦労した経験があります。不動産投資は買った瞬間に勝負が決まっています。優先劣後方式も同じで、仕組みを信じきる前に、自分の目で条件を確認する癖をつけてください。
不動産クラウドファンディングの税金
不動産クラウドファンディングの分配金には、税金がかかります。要点だけ押さえましょう。
もらった時点で20.42%が天引きされる
分配金は「雑所得」に分類され、受け取り時に20.42%が自動的に源泉徴収(天引き)されます。会社員で、雑所得の年間合計が20万円以下なら、原則として確定申告は不要です。
株の損失とは相殺できない
株式投資との違いです。先にあったように不動産クラウドファンディングは雑所得扱いのため、損失は給料や株の利益と相殺(損益通算)できません。
相殺できるのは、同じ「雑所得」の中にある他の所得(暗号資産の利益など)に限られます。また、株のように「損失を翌年以降に繰り越す」こともできません。
所得が少ない年は、確定申告をすると天引きされた税金の一部が還付されるケースもあるので、該当しそうな人は一度試算してみることをおすすめします。
よくある質問

- Q本当に1万円だけで始められますか?
- A
はい。多くのサービスが1万円を最低出資額としています。ただし人気のファンドは応募が殺到し、抽選に外れることもあります。
- Q元本保証がないなら、預金と何が違うのですか?
- A
預金は銀行が破綻しない限り元本が保証されますが、不動産クラウドファンディングは投資であり元本保証はありません。その分、預金より高い利回りが設定されています。リスクとリターンは表裏一体だと理解してください。
- Q複数のサービスに分散したほうがいいですか?
- A
はい。1社に集中すると、その会社が問題を起こした際の影響が大きくなります。少額から始められる仕組みを活かして、複数のサービス・複数のファンドに分けて出資するのがおすすめです。
まとめ:仕組みを理解すれば、1万円からでも堅実な一歩になる
今回は、不動産クラウドファンディングの仕組みとリスクを、専門用語をかみ砕きながら解説しました。
- 1万円から、複数人でアパート等の不動産に出資できる仕組み
- 「匿名組合型」が一般的。有限責任だが、出資額そのものは失う可能性がある
- 優先劣後方式は安心材料だが、銀行融資(LTV)も合わせて確認する
- 2026年の規制強化で、利回りの根拠開示が進んでいる
専門用語の意味さえ押さえてしまえば、あとは「どの会社の、どのファンドを選ぶか」という実践的な話です。次は、実際のファンド例を見ながら、自分に合うかどうかを確認してみましょう。
※ 登録・口座開設は無料で、出資義務も発生しません|本リンクは広告(アフィリエイトリンク)です
コメント