
- 「リノシーに騙された」という口コミを見て、資料請求していいのか迷っている
- リノシーの評判を調べると、良い話と悪い話が混ざっていて、どれを信じればいいのかわからない
- 面談で営業に押し切られて、よく分からないまま契約してしまわないか不安
不動産投資は、数千万円の買い物です。リノシーの評判・口コミは「騙された」という声と「管理が楽で満足」という声にはっきり割れていて、片方だけを信じて面談に行くと、あとで「聞いていた話と違う」という結末になりがちです。
ただ、騙されたと感じる原因は、会社そのものではなく、リノシーで買う物件がどんな投資なのかを取り違えたまま買うことにあります。この取り違えは、買う前に知っておけば防げます。
結論から言うと、リノシーは怪しい会社ではありません。都心の区分マンションを、毎月の持ち出しを受け入れて持ち、売るときの値段で取り返す投資です。不満を持つのは、この特徴を知らずに、毎月の家賃で稼げると期待して買った人です。
私は地方在住・大家歴13年の現役サラリーマン大家です。3棟38室を運営し、いま手元に残る税引前キャッシュフローは月30万円。これを5年間継続できています。2026年には、実際にリノシーの担当者と面談しました。
自分で細かく管理し、毎月のキャッシュフローを重視する私には合いませんでした。ただ、売るときの値段で利益を得る投資だと分かったうえで買うなら、選択肢の一つになります。本業と子育てで時間がない会社員にとっては、管理をアプリで任せられるのも利点です。
面談のあと、私はこう思いました。「13年前の何も知らない私だったら、あの勢いで買っていたかもしれない」。本文では、そう感じた面談の場面と、流されないための4つの質問、そして資料請求しなくていい人を紹介します。
質問はスマホのメモに入れて持って行ってください。答えがあいまいなら、その日は契約の話を持ち帰れば十分です。家族と一緒に答えを見直して、納得してから決められます。
面談の前に以下のリンクから資料を取り寄せておけば、話を聞く前に自宅でゆっくり目を通せます。面談の場で初めて聞く話が減るほど、その場の勢いに流されずに済みます。
※ 資料請求は無料です。申し込み後、担当者から電話で連絡があります
結論:リノシーの評判は「会社」より「期待と担当者」で分かれる
リノシーは詐欺でも違法でもありません。運営会社の株式会社GA technologiesは東京証券取引所グロース市場に上場し、国土交通大臣の宅地建物取引業の免許を持つ、実態のある企業です。それでも騙されたと感じる人が出るのには、会社とは別の理由があります。
先に要点を3つにまとめます。
- 「騙された」という声は、自分が期待していた収支と、実際の物件の性質にズレがあるときに起きやすい
- 担当者によって知識や説明の深さに差がある(2026年の面談で実感。具体的な質問を用意していくと力量が見極められる)
- 運営元(GA technologies)は東証グロース上場企業だが、「上場企業=提案内容がすべて保証される」わけではない。個別の物件やシミュレーションの中身をしっかり確認することが重要
運営会社の実態
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社GA technologies |
| 上場市場 | 東京証券取引所グロース市場 |
| 実績 | 投資用不動産の売上実績No.1(東京商工リサーチ調べ・2026年3月) |
| 賃貸管理の実績 | 入居率99.6%・平均空室期間27日(2025年10月時点・中古マンションの実績。RENOSY公式「賃貸管理プラン」より) |
会社の実態や信頼性については、上場企業ということもあり安心できるポイントです。一方で大切なのは、提案された物件の収支(価格・家賃・ローン・将来の売却想定)が、ご自身の計画と合致するかどうか。会社への信頼とは切り離して、個別の提案内容を冷静に見極める視点を持つことが成功の秘訣です。

会社自体はしっかりしていると感じました。ですが実際に私も面談してみて「話が違う」と感じる人が出るのは分かりました。
リノシー(RENOSY)の評判・口コミ|好意的な声と気になる声
ネット上のリノシー(RENOSY)の評判・口コミを、好意的な声と気になる声に分けました。口コミに加えて、公式に公表されている実績もあわせて見ています。良い声と気になる声の両方を見て、自分が重視する点と照らし合わせてください。
リノシーの良い評判・口コミ
- 「アプリで管理が楽」——賃貸管理や収支、物件情報をスマホで確認できます
- 「EXIT(売却)のサポート」——査定から仲介まで一気通貫。出口まで考えるオーナーには便利な仕組みです
- 「高い入居率(99%以上)と低空室リスクへの安心感」——都市部の物件に特化しているため空室が発生しにくく、リスク許容度に合わせて豊富な管理プランから選択できます
- 「担当者の親身な対応・ライフプランを踏まえた提案」——単に物件を売り込むのではなく、老後資金や中長期のキャッシュフロー、ライフプランに合わせたシミュレーションを提示してくれる点が支持されています
- 「少額の自己資金で始められる」——提携金融機関が多く、頭金や初期費用を抑えて開始できる点、団信による生命保険代わりの効果が評価されています
高い入居率や始めやすさは、リノシーの大きな魅力です。ただ、投資を成功させるコツは「全体の実績」だけで判断せず、目の前の物件のリアルな数字をしっかり確認することです。ローンを組みやすいからこそ、始めやすさだけでなく、将来も無理なく続けられるかまで、担当者とじっくりすり合わせておくと安心です。
リノシーの悪い評判・口コミ
- 「資料請求のあと、営業電話が多い」——連絡の頻度を負担に感じる声があります
- 「担当者によって説明の深さが違う」——担当者の知識や提案力にバラつきを感じたという声です
- 「面談特典のPayPayポイントがもらえなかった」——面談を受けるだけでは付与されず、条件を知らなかったという声が多く見られます。面談特典の獲得条件(源泉徴収・本人確認書類の提出・適切な面談受講など)が細かく設定されているため、事前に条件を確認しましょう(獲得条件は、この記事の後半で詳しくまとめています)
全体を見ると、ネガティブな声は「営業熱心さ」「担当者との相性」「特典の条件の複雑さ」に集中しています。もちろん、不動産投資である以上、管理や収支についての厳しい意見もゼロではありません。
私の見立てでは、口コミを見るうえで大切なのは「誰が・いつ・どの立場で書いたか」を見極めることです。「購入前の相談者」と「実際に物件を持っているオーナー」では評価するポイントが全く違いますし、古い口コミは今のサービス体制や特典条件と合っていないこともあります。
「リノシーに騙された」「やばい」と言われる3つの理由
リノシーの評判を調べて、「騙された」「やばい」「怪しい」という口コミを見れば、不安になるのは当然です。
先に結論を言うと、実際に面談し、13年間不動産投資をしてきた私の見立てでは、こうした不満の声は、買う人と会社のあいだの以下の3つのすれ違いから生まれています。
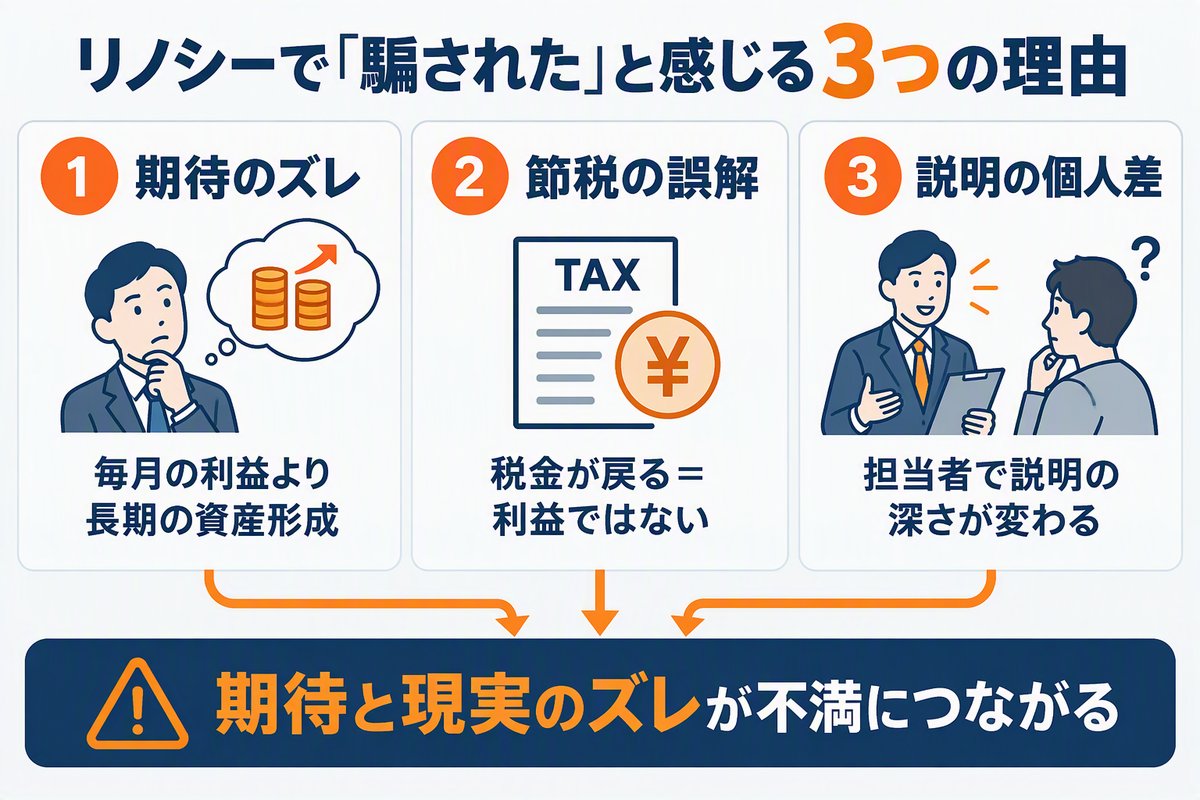
①「毎月儲かる」と期待して買うと、ズレが生まれる
不動産には、「毎月の家賃で大きく稼ぐことを狙う物件」と、「空室になりにくく、資産としての値打ちを長く保つことに価値がある物件」があります。どちらが良い悪いではなく、投資の目的が違います。
問題は、後者(資産重視)の物件を「毎月たくさん儲かるはずだ」と期待して買ってしまうことです。買ったあとで手元のお金が思ったほど増えなければ、「聞いていた話と違う!」と感じるのは当然です。
物件の性質と、買う前の期待値のズレ。これが「騙された」と感じる最大の正体です。
面談では、「この物件は毎月のキャッシュフロー(現金)を増やすためのものか、将来に向けた資産形成のためのものか」を最初に確認してください。
②「税金対策になる」の中身を誤解している
「税金対策になります(税効果)」は、不動産投資の営業でよく使われる言葉であり、嘘ではありません。ただ、税金が戻る仕組みを正しく理解しておかないと、期待とのズレが生まれます。
不動産の収支は、減価償却費などを経費に入れると、税務上は赤字になることがあります。その赤字を給与所得と相殺(損益通算)することで課税所得が下がり、源泉徴収で払っていた所得税の一部が戻ってくる、という仕組みです。(※土地の借入金利子など、一部相殺できないものもあります)
帳簿上の赤字と、実際の現金の赤字は別物です。私も毎年、確定申告で数十万円の還付を受けていますが、それは税務上の所得が圧縮された結果、すでに払っていた税金が戻ってきただけであり、儲かっているわけではありません。
ここを「手元のお金が増えて得している」と誤解したまま買うと、あとで「話が違う」となります。節税が本当に得になる条件と、数年後に税金が増えるデッドクロスの仕組みは、不動産投資の節税は嘘?デッドクロスの罠と本当に得する条件にまとめています。
もちろん、この仕組み自体が悪いわけではありません。課税所得が高い会社員(特に年収1,000万円以上)にとっては、合法的に税金を取り戻しながら、都心の一等地に現物資産を築ける有効な手段です。重要なのは「税金対策はあくまでオマケであり、本質は都心の資産を長期で保有すること」だと理解して活用することです。
③担当者によって説明の深さが違い、判断を急がされることがある
同じ会社でも、担当者によって知識や説明の深さはまったく違います。収支や将来の売値まで具体的な数値で話せる人もいれば、パンフレット通りの説明しかできない人もいます。
私は13年不動産投資をやっているので、説明が足りない部分にはすぐ気づけます。しかし、初めて話を聞く人が「今決めないとこの物件は他の人に取られますよ」と急かされれば、分からない点を残したまま契約してしまうこともあります。そうなれば、あとから「騙された」と感じても不思議ではありません。
会社が悪いわけではない。でも、準備せずに面談に行けば、結果的に「騙された」と同じ結末になりかねないのです。
だからこそ、毎月の持ち出し額、空室や家賃下落を含めたリアルな収支、ローンの残債、将来の売却想定額は、契約前に必ず数値で確かめてください。
リスクや不利な条件に対して、ごまかさずに数値で答えてくれるかどうかが、信頼できる担当者を見極める一番の判断材料になります。
【実録】2026年、私がリノシーと面談して契約しなかった理由
2026年、私はリノシーの担当者と面談しました。ここから書くのは、私が受けた面談の正直な感想です。
利回りと売値の話が、パンフレットの外に出なかった
担当は若い方でした。パンフレットに書いてあることは、よどみなく説明してくれます。
ただ、私が実質利回りや出口戦略(将来の売却)の話に踏み込むと、返ってくるのはパンフレットの範囲の説明でした。私が聞きたかったのは、たとえば次のような話です。
こちらも大概です。初対面の若い担当者に「この物件、10年後の売値をどう見てますか」と詰め寄る中年。今思えば、ただの面倒な客でした。
ともあれ、私が聞きたかった議論には、最後まで届きませんでした。
担当者を責めたいのではありません。少なくとも私が受けた面談は、将来の売値や実質の収支を細かく詰める場ではなかった。それが正直な受け取り方です。
一方で、話を前に進めるテンポは速く感じました。疑問が残ったまま、次の手続きの話に進んでいく感覚です。私の買う気は、そこで静かに消えました。
ただ、通話を切ったあとも頭から離れなかったのは、「買わなくてよかった」という安心ではありません。こう思ったんです。
「もし私が、13年前の何も知らない私だったら、あの勢いで買っていたんじゃないか?」
今の私は、分からない数値が残っていることを理由に立ち止まれました。でも初めて面談を受ける人なら、「担当者が詳しく説明してくれた」「融資も通りそうだ」と、そのまま次の手続きに進んでも不思議ではありません。
もし面談のあとに少しでも疑問が残っているなら、契約を急ぐ必要はありません。分からない数値があるうちは、いったん止まってください。
記事を書く前日の留守番電話「今は決算月なので、お安くできます」
この記事を書いている前日にも、リノシーから電話がありました。留守電の内容はこうです。
「今は決算月なので、お安くできます」
ここで問題にしたいのは、その値引きが本物かどうかではありません。「今だけ」という言葉で、判断の軸が物件の価値から期限へずれやすくなることです。
ちなみに私は、スーパーで半額シールを見ると、必要かどうかより先にカゴへ入れてしまう人間です。10年以上、この癖に負け続けています。
だから値引きに心が動くこと自体は責められません。ただ、鶏もも肉と数千万円の物件では、判断にかける時間が違って当然です。
不動産投資は締め切りで決めない。値引きを提示されたとしても、値引き後の価格で、家賃・経費・将来の売値をご自身の数値でシミュレーションし直してください。不動産という数千万円の買い物を、締め切りに追われて決める必要はありません。
リノシーが向いている人・向いていない人

評判や口コミ、実際の面談で感じたこと、そして公式の実績をもとに、リノシーが「向いている人」と「向いていない人」をまとめました。ここでいう「向いていない」はサービスが悪いという意味ではなく、単なる「投資スタイルの違い」です。
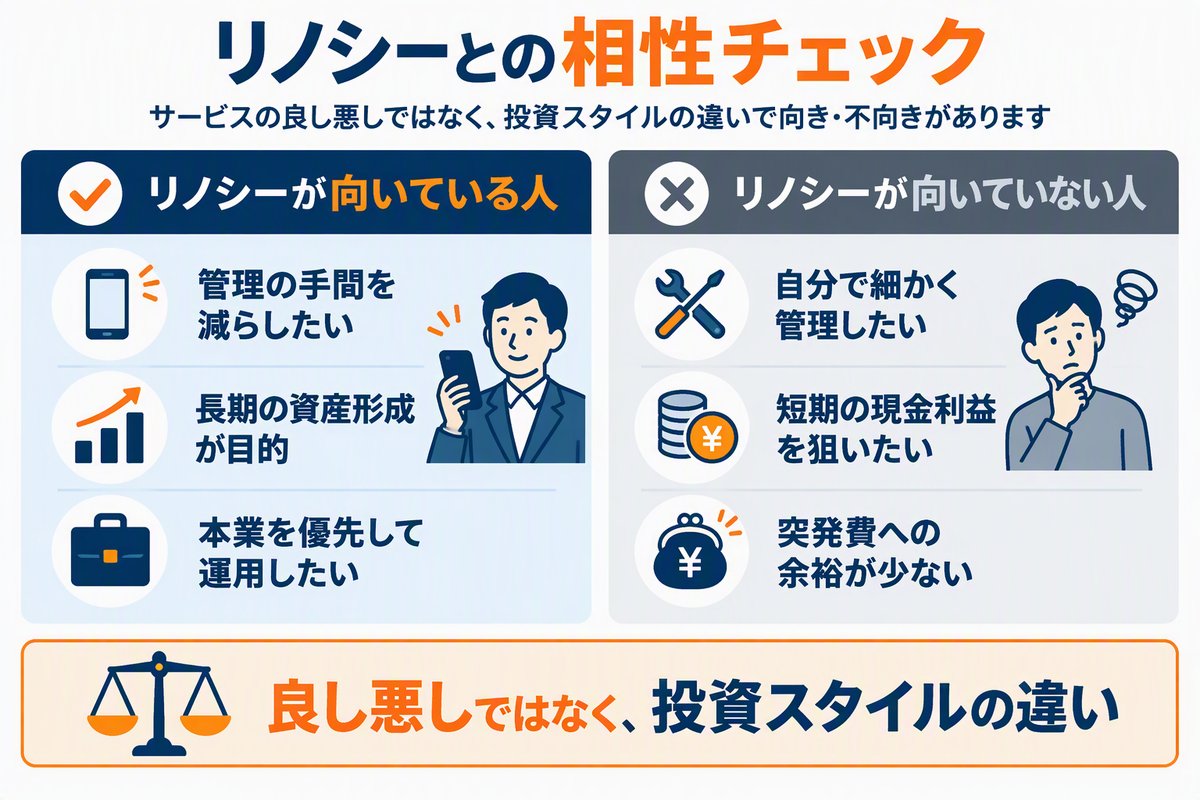
リノシーが向いている人
- 売るときの値段で利益を得る投資だと分かったうえで、長く持てる人
- 手間をかけずに、将来的に価値が見込める資産を持ちたい人
- 高い入居率と、物件の資産価値を重視する人
- 管理はすべてお任せして、スマホアプリで運用状況をチェックしたい人
- 年収500万円以上の会社員・公務員で、自身の社会的信用を資産づくりにフル活用したい人
リノシーが向いていない人
- 自分で物件を細かく管理し、毎月のキャッシュフローを重視したい人(※ちなみに私はこちらでした)
- 短期間で大きな利益(手元の現金)を得たい人
- 自己資金や生活防衛資金に余裕がなく、空室や突発的な修繕費に耐えにくい人
手間ゼロ=リスクゼロではない。管理をすべて任せたとしても、ローンの返済、空室、修繕費の発生、金利の上昇、将来的な売値の下落といった不動産投資そのもののリスクがなくなるわけではありません。
こうしたリスクを理解し、売るときの値段で利益を得る投資だと分かったうえで選ぶなら、リノシーは選択肢の一つになります。
大家業の手間を任せて本業に集中できるのも、時間がない会社員には利点です。面談は、自分の年収や属性で、今どんな物件が買えるのかを知る場として使えます。
リノシー検討前に知っておきたい、不動産投資4つの特徴
リノシーが自分に合うかを考えるときは、毎月の収支だけでなく、そもそも不動産投資という資産運用が持つ役割も含めて判断することが大切です。
- レバレッジ効果(他人資本の活用) 現金では到底買えない金額の資産を、銀行融資を使って動かせます。「給与所得」という会社の信用を使って、自己資金以上の実物資産を持てるのは、不動産投資ならではの最大の強みです。
- リスク分散(インフレに強い) 不動産は景気の影響を急激に受けにくい現物資産です。株やNISA(ペーパーアセット)と組み合わせて持つことで、資産全体の守りが強くなります。
- 1つで複数の役割を担ってくれる 生命保険代わり(団信)、税金対策、家賃収入(インカムゲイン)、将来の売却益(キャピタルゲイン)。不動産は、1つの資産が状況に合わせていくつもの顔を持ちます。
- 毎月決まった額の安定収入 家賃収入は、業績で変動する株の配当金より安定しています。ただし、ローンを組んで買う区分マンションでは、家賃の多くが返済に回るので、毎月の手残りは小さいか、マイナスです。
ただ、これらの特徴も融資の条件・物件価格・家賃・管理費・修繕費・税金・将来の売値によって効き方がまったく変わります。メリットとリスクは必ずセットで比べてください。
面談で「話が違う」を防ぐ4つの質問
私が面談で担当者の説明を冷静に見られたのは、聞くことを最初から決めていたからです。質問を持たずに座ると、説明を聞くだけで時間が終わり、あとから「あれも聞けばよかった」となります。次の4つを、スマホにメモして持って行ってください。
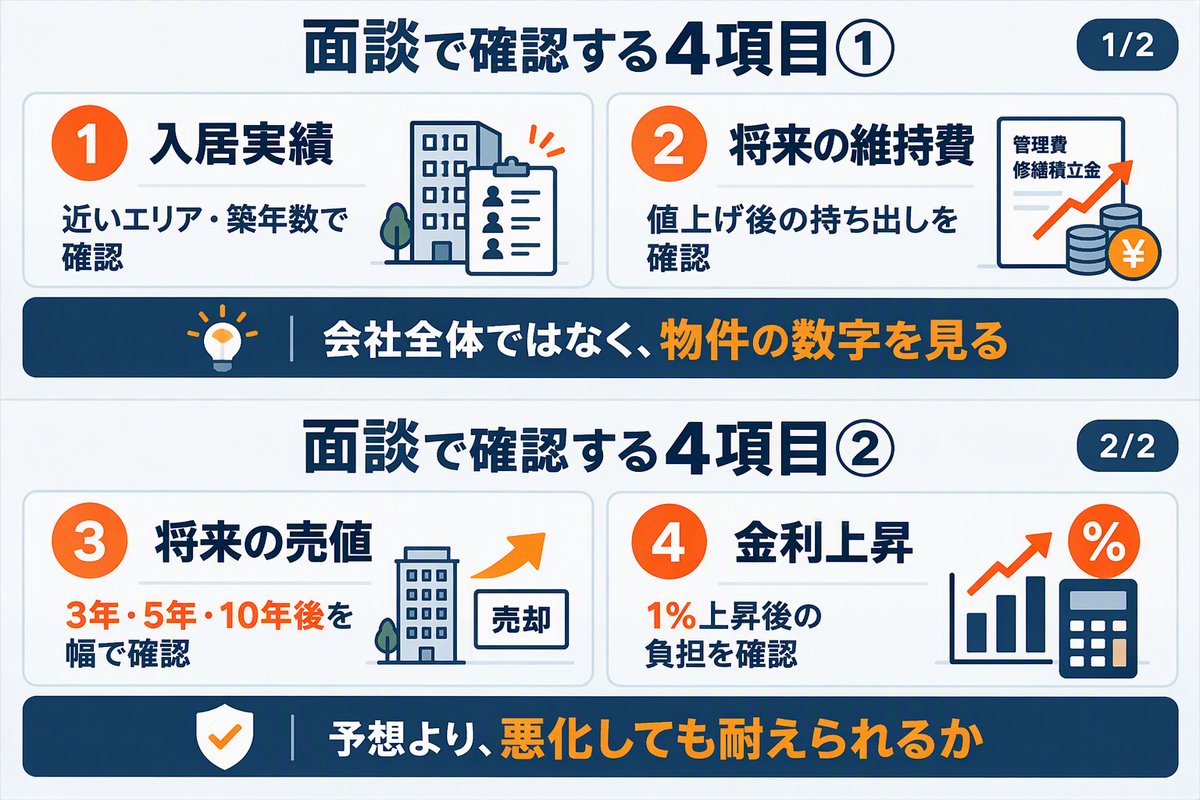
質問1:この物件と同じエリア・同じ築年数の入居率の実績を見せてください
- ✕ 悪い回答:「会社全体で入居率99%以上なので大丈夫です」と、会社全体の数値だけで答える
- ◯ 良い回答:検討中の物件とエリア・築年数が近い物件の入居実績や、過去の空室期間を具体的に示す
タキ所長の解説:会社全体の入居率が高くても、検討中の物件にそのまま当てはまるとは限りません。条件が近い物件の実績まで見せてもらいましょう。
質問2:管理費と修繕積立金が上がったあと、毎月の持ち出しはいくらになりますか?
- ✕ 悪い回答:「当面は上がりません」と、根拠を示さずに答える
- ◯ 良い回答:マンションの長期修繕計画や過去の値上げの履歴をもとに、上がったあとの持ち出しを試算して示す
タキ所長の解説:今の収支が回っていても、管理費や修繕積立金が上がれば、毎月の負担は増えます。今の金額ではなく、上がったあとの金額を見てください。
質問3:この物件は3年・5年・10年後に、いくらで売れると想定していますか?
- ✕ 悪い回答:「都心なので値下がりしません」と、将来の価格を言い切る
- ◯ 良い回答:周辺の取引事例をもとに売値を幅で示し、値下がりした場合の損益も説明する
タキ所長の解説:将来の売値は、誰にも当てられません。だからこそ、値下がりしてもローンの残りを返せるかまで確かめておくことが大切です。
質問4:金利が1%上がったとき、毎月の持ち出しはいくらですか?
- ✕ 悪い回答:「金利はしばらく上がりません」と、見通しだけで答える
- ◯ 良い回答:金利が上がったあとの返済額と、毎月の持ち出しの変化を、その場で試算して示す
タキ所長の解説:金利が上がるかを予想するより、上がっても持ち続けられるかを確かめるほうが現実的です。
この4つを含む15問の質問リストは、不動産投資の相見積もり&業者面談の受け方に、そのままコピペできる形で載せています。
提案されたシミュレーションは第三者にも見てもらう
私は過去に、8,000万円の新築アパートを契約寸前まで検討し、別の不動産会社の社長の一言で見送ったことがあります。その試算は「満室が続けば」の話で、6部屋のうち2部屋が空くだけで赤字になる内容でした。
リノシーに限らず、提案された収支は、販売会社と利害関係のない第三者にも見てもらうと判断しやすくなります。
第三者に無料で試算を見てもらえるサービスの検証も書いています。また、同じ都心の区分マンションを扱う会社の話も聞くと、物件価格や収支の前提を比べられます。私はJPリターンズとも面談しました。
資料請求から契約までの流れ|お金を払うのは売買契約から
資料請求から物件の引き渡しまでは、大きく6つの段階があります。公式の流れでは、最初にお金を払うのは売買契約のときで、払うのは手付金です。それより前なら、断っても1円も払う必要はありません。
| 段階 | 払うお金 | ここですること |
|---|---|---|
| 1. 資料請求 | なし | 申し込むと、電話かメールで面談の日程と今後の流れの案内が来る |
| 2. 面談(オンライン・来社) | なし | 物件・管理プラン・収支シミュレーションの提案と、リスクの説明を受ける |
| 3. お申し込み | なし | プランに納得したら、オンラインで物件を申し込む |
| 4. 重要事項説明・売買契約 | 手付金 (フルローンなら10万円から) | 宅地建物取引士から物件の説明を受け、売買契約を結ぶ |
| 5. ローンの申し込み・審査・契約 | ローンの事務手数料など (ローンに含められる場合がある) | 審査はおおむね1週間。金融機関からローン契約の説明を受ける |
| 6. 決済・引き渡し | 残りの代金 | 登記の手続きをして完了。翌月から管理が始まる |
資料請求と面談は無料です。面談では、前の章の4つの質問を使って、収支の見通しを金額で確かめてください。その日は決めずに、提案を持ち帰って構いません。
申し込みの段階でも、お金を払う必要はありません。申し込む前に、家族と一緒に提案書と質問への答えを見直す時間を取りましょう。
売買契約で、初めて手付金を払います。公式サイトでは、フルローンの場合の初期費用は手付金10万円からと案内されています(商品や審査によって異なります)。契約の前に宅地建物取引士から重要事項の説明を受けるので、分からない点はその場で聞いてください。
そのあと、ローンの審査(おおむね1週間)と契約、残りの代金の支払いと登記を経て完了です。不動産取得税や火災保険なども、別に払います。
資料請求しなくていい人
都心の区分マンションは、毎月の家賃で稼ぐ投資ではありません。毎月の持ち出しを受け入れ、売るときの値段で取り返す投資です。いわゆるキャピタルゲイン狙いで、売るときの値段が買ったときの値段より上がり、その差で利益を得ることを目指します。
家賃でローンを返すので、値段が横ばいでもローンの残りは毎年減ります。ただし、買値には販売会社の利益が含まれるので、値上がりを当てにして買うのは危険です。同じマンションの過去の成約価格で下がりにくい物件かを確かめ、家賃+売値-経費>買値の式が成り立つかを計算してから選んでください。
そう理解して買う人には合いますが、次に当てはまる人は資料請求しなくていい人です。
- 毎月の手残り(キャッシュフロー)を増やしたい人
- いずれ一棟のアパートやマンションを買って、規模を大きくしたい人。区分のローンは、次の融資の審査で見られます
- 毎月の持ち出しを、給料から払い続ける余裕がない人
面談特典のPayPayポイントも、年収500万円以上などの条件に当てはまらないともらえません。合う人の特徴は、リノシーが向いている人・向いていない人にまとめています。
資料請求は無料で、届いた資料を読むだけでも判断の材料になります。決めるのは、答えを家族に説明できると思えてからで十分です。
面談の帰り道に、家族にこの物件を説明できるかを自分に聞いてみてください。説明できないうちは、申し込まなくて大丈夫です。
担当者から電話が来たときの伝え方
資料請求のあとの電話が不安なら、最初にこう伝えておくと主導権を保てます。
「まずは資料と面談の内容を確認したうえで、検討はこちらのペースで進めたいです」
電話では、面談の時間、オンライン面談の方法、必要な書類、特典の対象条件を確かめておくと、あとの行き違いが減ります。都合が合わなければ、その場で日程を決める必要はありません。
納得感の高い意思決定をするためにも、気になっていることや、面談時の対応リクエストは遠慮せずに伝えましょう。担当者の相性もあります。リクエストを伝えた上で、対応の改善がされない場合には、担当者の変更相談を行い、お互いに最適な意思決定ができるようにしましょう。
面談特典(PayPayポイント5万円分)の条件
RENOSYでは、年収500万円以上の方などを対象に、初回の面談でPayPayポイント5万円分を進呈する特典があります(2026年9月30日時点の公式の条件)。面談を受けるだけではもらえず、主に次の条件をすべて満たす必要があります。
- 期間:問い合わせから2週間以内に日程を決め、60日以内に1時間ほどの面談を受ける
- 環境:オンライン面談は、パソコンかタブレットで参加し、最後までカメラをオンにする
- 提出物:面談後30日以内に、最新の給与明細と源泉徴収票などを提出する
- 属性条件:年収500万円以上で上場企業などに半年以上勤めている、年収500万円以上の公務員・医師・士業など、または現預金3,000万円以上のいずれかに当てはまる
- その他:過去にRENOSYの面談特典を受け取っていない。提携金融機関から融資を受けられると判断される
特典の内容と条件は変わることがあるので、申し込む時点のプレゼント適用条件を見てから申し込むのが確実です。
リノシー(RENOSY)に関するよくある質問

- Qリノシーで「騙された」「怪しい」という評判がありますが、大丈夫ですか?
- A
運営は東証グロース上場の株式会社GA technologiesです。不満の声の原因は、「思っていたより毎月の手残りが増えない」という、事前の期待とのズレにあります。契約前に収支の見通しを数値で確かめれば、このズレは小さくできます(詳しくは「騙された」と言われる3つの理由)。
- Qリノシーの評判が悪いと言われるのはなぜですか?
- A
主に「営業電話が多い」「担当者によって力量に差がある」「特典の条件を見落としていた」の3つに集約されます。
- Q営業電話はしつこいですか?
- A
熱心に電話がかかってくる傾向はあります。最初の電話で「まずは資料を見たい。検討はこちらのペースで進めたい」と伝えておけば、相手のペースに巻き込まれにくくなります。
- Q面談特典のPayPayポイントがもらえないことはありますか?
- A
あります。面談を受けるだけではもらえず、源泉徴収票などの提出や、年収500万円以上といった条件をすべて満たす必要があります(条件の一覧は「面談特典の条件」にまとめています)。
- Qリノシーはどんな人に向いていますか?
- A
大家業の手間をすべて任せて本業に集中し、将来的に価値が見込める資産を持ちたい、年収500万円以上の会社員に向いています。自分で細かく管理・交渉したい人(私のようなタイプ)には向きません。
- Q年収いくらから相談できますか?
- A
相談できる年収の下限は、公式には示されていません。面談特典の対象は、年収500万円以上の方などです。
- Q面談したあとに断れますか?
- A
もちろん断れます。その場で決める必要は一切ありません。物件価格やローンの条件を持ち帰り、数値を計算してから判断してください。
- Qリノシーで買った物件が、毎月マイナスです。失敗でしょうか?
- A
毎月の持ち出しがあるだけで、失敗とは決まりません。見るのは、毎月いくら持ち出しているかと、10年後に売れる値段がローンの残りを上回るかの2つです。
家賃+売値-経費>買値の式が成り立てば、持ち出しがあっても損にはなりません。担当者に、持ち出しの額と売れる値段の見込みを金額で出してもらいましょう。
- Qリノシーの物件価格は、相場より高くないですか?
- A
リノシーのように物件を仕入れて売る会社から買う場合、価格には会社の利益が含まれます。これはどの販売会社でも同じです。相場は、国土交通大臣が指定した不動産流通機構が運営する「レインズ・マーケット・インフォメーション」で、同じエリア・同じくらいの築年数と広さの成約価格を見て比べられます。
- Qリノシーで失敗する人に共通することは何ですか?
- A
共通点は3つです。毎月の家賃で大きく稼げると期待したまま買うこと、税金が戻る仕組み(税効果)を理解しないまま買うこと、収支の金額を聞かずにその日に決めることです。
どれも、期待した収支と物件の性質のずれにつながります。答えを持ち帰り、納得してから決めれば防げる失敗です。
まとめ:リノシーは不動産による資産形成をあたりまえにしようとしている
最後に、この記事の要点をまとめます。
- 「騙された」という評判の正体は、買う前の期待と実際の収支のズレや、担当者の説明の個人差にある
- 売るときの値段で利益を得る投資だと分かったうえで、将来的に価値が見込める資産を持ちたい会社員・公務員には、選択肢の一つ。手間をかけずに持てるのも利点
- 私は2026年に面談したが契約しなかった。毎月のキャッシュフローを重視する私には合わず、将来の売値の根拠も数値で出なかったからで、会社が悪いわけではない
- 面談には必ず4つの質問を持参し、担当者の力量と提案の質を自分の目で見極めること
リノシーは、「不動産による資産形成をあたりまえに」という理念を掲げ、特定の誰かや知識や経験のある人だけの商品にはしないことを目指しています(会社概要)。忙しい会社員でも、手間をかけずに運用できる仕組みを用意しています。
ただ、あの面談を終えて私の心に一番残ったのは、「もし13年前の、何も知らない私だったら、あの勢いで買っていたかもしれない」という思いでした。
これはリノシーを責める言葉ではありません。どんな不動産会社と会うときでも、数値を確かめずに場の空気で話を進めてしまえば、まったく同じことが起きます。
だからこそ、面談の前には必ず質問を用意しておいてください。最初から完璧な知識をそろえていく必要はありません。分からないことを率直に聞き、その答えを一度家に持ち帰ってから、冷静に決めればいいのです。
彼らが提供する「手間いらずの管理システム」と「都市部特化の戦略」は、あなたの資産形成の最適解になる可能性を十分に秘めています。
しっかりと準備をした上で、まずは無料面談でプロの話を聞き、最後は自分の目と数値で判断してみてください。
※ 資料請求は無料です。申し込み後、担当者から電話で連絡があります
判断基準になる記事
この記事はあくまで一つの実例です。提示された試算をそのまま信じず、自分の手で収支を確認できるようになっておきましょう。
コメント