不動産投資をしていると、こんな不安を感じませんか?
- 利上げのニュースを見るたび、毎月の返済額が心配になる
- 「借り換えて楽になりたい」と思っても、自分の物件で審査に通るか分からない
- 諸費用を払ってまで借り換えて、本当にトクをするのか不安
毎月の支払いを少しでも軽くしたい。そのお気持ち、痛いほどよくわかります。
もちろん出発点は「借り換えたい!」という熱意ですが、実際に借り換えが成功するかどうかは、銀行のシビアな審査条件(客観的な数値)をクリアしているかで決まります。
しかし、「借り換えの方法がよく分からないから」と放置していると無駄な利息を払い続けることになります。逆によく調べずに動くと「諸費用だけ払って審査に落ちた」「金利は下がったのに毎月の返済額が増えてしまった」という失敗に陥ってしまいがちです。
申し遅れました、「サラリーマン不動産事業ラボ」を運営しているタキ所長です。地方在住の現役サラリーマン大家として13年目を迎え、現在は3棟38室を運営しています。手元に残る税引前キャッシュフローは「月30万円以上」を5年間キープしています。
偉そうに書いていますが、かつての私も「借り換えシミュレーション」を途中で投げ出し、ただ金利の動きを眺めているだけでした。
この記事では、そんな私の実体験をもとに、以下の3つを分かりやすく解説します。
- 借り換えできるかを決める「5つの閾値(しきい値・ボーダーライン)」
- 諸費用を何年で回収できるかの「リアルな試算」
- 失敗しないための「具体的な6つのステップ」
最後まで読めば、自分が「借り換えできる側」かどうかを、客観的な数値でハッキリ判断できるようになります。
結論から言うと、借り換えの可否は「5つの閾値」でほぼ決まります。もし計算した結果「借り換えは厳しい」と分かっても、諦める必要はありません。「今の銀行と直接金利を交渉する」という道が残されているからです。
実際、私はこの方法で、スルガ銀行のフルローン金利4.5%を、2年間の返済実績を武器に「3.1%」まで引き下げることに成功しました。
ただ、自分で「5つの閾値」を計算したり、新しく銀行を開拓したりするのはハードルが高いと感じる方も多いはずです。
「まずは自分の物件で、いくら金利を下げられる可能性があるのか」を手軽に知りたい方は、プロにお任せできる『INVASE(インベース)』(旧モゲチェック不動産投資)の無料WEB診断を試してみてください。現状の借入状況を入力するだけで、借り換えのメリット額をシミュレーションでき、借り換えできそうな場合は、複数の借り換え先が提案されます。
一人で悩み始める前に、まずは客観的なデータを把握してみるのが成功の第一歩です。
※WEB診断は無料で、借り換えない場合は無料で終了します。借り換えを実行する場合は、融資承認後にINVASEの借り換え手数料が発生します。
アパートローンを借り換えるメリットとハードル
借り換えとは、いまより条件のよい銀行でローンを組み直し、元のローンを一括で返すことです。ここでは、メリットと、越えるべきハードルの両方を見ておきましょう。
借り換えのメリットは3つ
- 金利が下がって、毎月の返済額が減る
- 返済期間を見直して、毎月手元に残るお金を増やせる
- 変動金利から固定金利へ、返済のしかたを組み替えられる
借り換えのハードルは2つ:諸費用と審査
- 諸費用がかかる:融資事務手数料、抵当権(銀行が物件を担保に取る権利)の設定・抹消登記、司法書士報酬、いまのローンの繰上返済手数料などで、残債の2〜4%が目安になります。
- 審査に通るとは限らない:LTV(物件の評価額に対する借入の割合)・残存耐用年数・空室率などの条件があり、満たしていないと借り換えられません。詳しい条件は、次の章の「5つの閾値」でまとめています。
大切なのは、この2つのハードルを越えられるかを見極めることです。借り換えが得になるのは、審査に通り、諸費用を金利の差で取り戻せるときだけです。
諸費用を何年で回収できるか
電卓ひとつで確かめられます。まず、次の条件で考えてみましょう。ローンの残りが5,000万円、返済期間があと20年、いまの金利が2.5%、諸費用は残債の3%(150万円)とします。
| 借り換え後の金利 | 金利差 | 月々の返済減 | 年間の返済減 | 諸費用150万円の回収 |
|---|---|---|---|---|
| 2.2% | 0.3% | 約0.7万円 | 約8.7万円 | 約17年 |
| 2.0% | 0.5% | 約1.2万円 | 約14.4万円 | 約10年 |
| 1.5% | 1.0% | 約2.4万円 | 約28.4万円 | 約5年 |
諸費用も返済額も残債に比例するため、ローンの残りが3,000万円でも1億円でも、回収年数は変わりません。金利差0.5%なら約10年、1.0%なら約5年です。
回収に10年以上かかる借り換えは、私は見送ります。10年以内に売却や完済でローンが終わると、諸費用を取り戻せないからです。返済期間が短いほど、回収はさらに遅くなります。
借り換えが「難しい」5つの閾値(現実ライン)
審査に通るかどうかは、次の5つでほぼ決まります。2つ以上が閾値を超えているなら、借り換えより先にやることがあります。一つずつ見ていきましょう。
閾値1:LTVが85%超
LTV(残債÷物件評価額)が85%を超えると、受け付ける銀行が急に減ります。銀行は、物件の値打ちに対して貸しているお金が多い状態を嫌うからです。90%超やオーバーローン(残債が評価額を上回る状態)なら、借り換えより先に、繰上返済(予定より早く元本を返すこと)で残債を減らすか、売却して整理します。
閾値2:残存耐用年数が10年未満
融資期間は、主に「法定耐用年数−築年数」で決まります。耐用年数は木造22年、重量鉄骨34年、RC47年です。
たとえば築15年の木造は、22−15=7年で、10年未満のため、この閾値を超えるケースです。残りが10年を切ると、返済にあてられる期間が短くなります。すると、金利は下がったのに月々の返済額は増える、という本末転倒が起きます。
「うちは築古の木造だから、最初から無理だ」と思った方もいるはずです。耐用年数を超える期間で貸す銀行もあります。金利ではなく月々の返済額で試算し、複数行の条件を比べます。
閾値3:空室率が30%超
空室率が30%を超える(稼働率70%未満)と、審査で大きなマイナスになります。家賃が入ってこない物件に貸すのは、銀行にとって不安が大きいからです。
借り換えの交渉より先に、入居付けか売却かを決めます。空室率10%未満まで戻せば、評価は上がります。
閾値4:信用情報に問題がある
信用情報機関に延滞・債務整理・代位弁済(保証会社が本人に代わって銀行へ返すこと)の記録が残っていると、新規の融資も借り換えも、極めて難しくなります。物件がどんなによくても、この記録があると審査で止まるのが現実です。CIC・JICC・全銀協に開示を請求すれば、自分の記録を見られます。
閾値5:金利差が小さく、諸費用を回収できない
上の試算のとおり、諸費用を残債の3%とすると、金利差0.5%で回収に約10年、0.3%なら約17年かかります。借り換えられる状況でも、回収に10年以上かかるなら、現状維持が合理的です。
5つの閾値の目安
| 指標 | 問題なし | 要注意 | 閾値超え(厳しい) | 超えたときの対策 |
|---|---|---|---|---|
| LTV | 70%未満 | 70〜85% | 85%超 | 繰上返済か売却で残債を減らす |
| 残存耐用年数 | 20年以上 | 10〜20年 | 10年未満 | 月々の返済額で複数行を比べる |
| 空室率 | 10%未満 | 10〜30% | 30%超 | 先に入居付けを進める |
| 信用情報 | 問題なし | 軽微な遅延 | 延滞・整理歴あり | 延滞の解消と、記録の開示 |
| 金利差(諸費用3%で試算) | 1.0%以上 | 0.5〜1.0% | 0.5%未満 | 現状維持か、金利交渉 |
2つ以上が閾値を超えているなら、借り換えを追う前に、残債の圧縮・空室対策・信用情報の整理を進めます。審査の基準は銀行ごとに違うため、この表の数値は目安です。閾値を超えていて、借り換えが難しそうな方は、今の銀行との金利交渉の章から先に読んでもかまいません。

借り換えは、やる気では決まりません。数値で決まります。閾値を2つ超えていたら、粘るより先に、残債を減らし、空室を埋めます。
借り換え先の銀行はどこを狙うか
投資用ローンの借り換えを受け付けてくれる銀行は、実はそれほど多くありません。それでも、狙い目は3種類あります。
- 都市銀行・メガバンク:審査は厳しいぶん、金利は低め。属性(年収・勤務先など)も物件も強い人向け
- 地方銀行・信用金庫:物件のあるエリアの銀行は、柔軟に見てくれる場合が多い。エリアが合うことが条件
- アパートローンに強い銀行(オリックス銀行・SBJ銀行など):属性より物件を見る傾向があり、築古でも通ることがある
1行に断られても、諦めなくて大丈夫です。複数行に並行して打診しましょう。窓口で3行続けて断られたら、担保評価・空室・築年数など、物件側の条件を見直すタイミングです。
ここまで読んで、「自分の場合はどうなんだろう」と気になった方も多いはずです。閾値を眺めるより、数値を入れたほうが早く分かります。
狙い目の銀行を挙げましたが、自分の物件に合う銀行を一行ずつ探して打診するのは、時間も手間もかかって大変ですよね。
そんなときに便利なのが、INVASE(インベース)です。以前は「モゲチェック不動産投資」の名前で提供されていた、不動産投資ローン専用のサービスです(2021年に名称変更)。運営は、東証グロース上場の株式会社MFSです。
残債・金利・物件の情報を入力すると、借り換えできるかどうかを調べて、複数の金融機関から条件のよい借り換え先を提案してくれます。借り換えを進める場合は、融資先との交渉や公的書類の取得など、面倒な手続きも、INVASEが代行してくれます。
※WEB診断は無料で、借り換えない場合は無料で終了します。借り換えを実行する場合は、融資承認後にINVASEの借り換え手数料が発生します。
借り換えの前に試す、今の銀行との金利交渉
借り換えが難しくても、金利を下げる道があります。いま借りている銀行に、金利の引き下げを交渉することです。
私はスルガ銀行のフルローン金利4.5%を、2年間の返済実績を根拠に交渉して、3.1%まで下げました。借り換えと違い、手数料も登記費用もかかりません。
断られても失うものはありません。まず、試してみてください。
交渉の材料は、返済実績だけではありません。他行の事前審査で低い金利の内諾(正式な審査の前に、銀行が「この条件なら貸せます」と伝える回答)が出ていれば、それも材料になります。書面を見せて他行の条件を伝え、見直しを打診するのが手順です。
切り出し方の例:「他行の事前審査で◯%の内諾が出ています。いまの条件を見直していただけませんか」
交渉の前に、返済予定表と契約書で、繰上返済と条件変更の条項を見ておくと安心です。違約金がかかる契約かどうかで、進め方が変わります。
【実録】シミュレーションで止まった半年で、約40万円を余分に払った
甲府の一棟マンション(8,900万円・25年)は、スルガ銀行のフルローンで、当初金利は4.5%でした。松本で金利交渉が通ったあと、甲府も返済実績がそろったので、借り換えるか、今の銀行に交渉するかを考えていました。
私は、モゲチェック(現在のINVASE)でシミュレーションを始めましたが、途中で止まりました。書類をまた揃えるのが面倒で、今の銀行の担当者に嫌な顔をされたら気まずい。そう思ううちに、半年がたっていました。
結局、今のスルガ銀行に金利の引き下げを交渉して、金利は4.5%から3.1%に下がりました。返済額の差は毎月約6.8万円で、動けなかった半年間は、合計で約40万円を余分に払った計算です。
止まった理由は、審査でも条件でもなく、面倒と気まずさでした。金利が高いまま放置すると、毎月の引き落としが、そのまま損失になります。
同じ状況なら、まず返済予定表から残債・金利・残りの期間を出して、金利が下がった場合の毎月の差額を計算します。金額が分かれば、動く理由になるはずです。
止まっている間も、毎月の引き落としは高い金利のままです。判断しないことも、一つの判断です。
借り換えの手順(STEP1〜6)
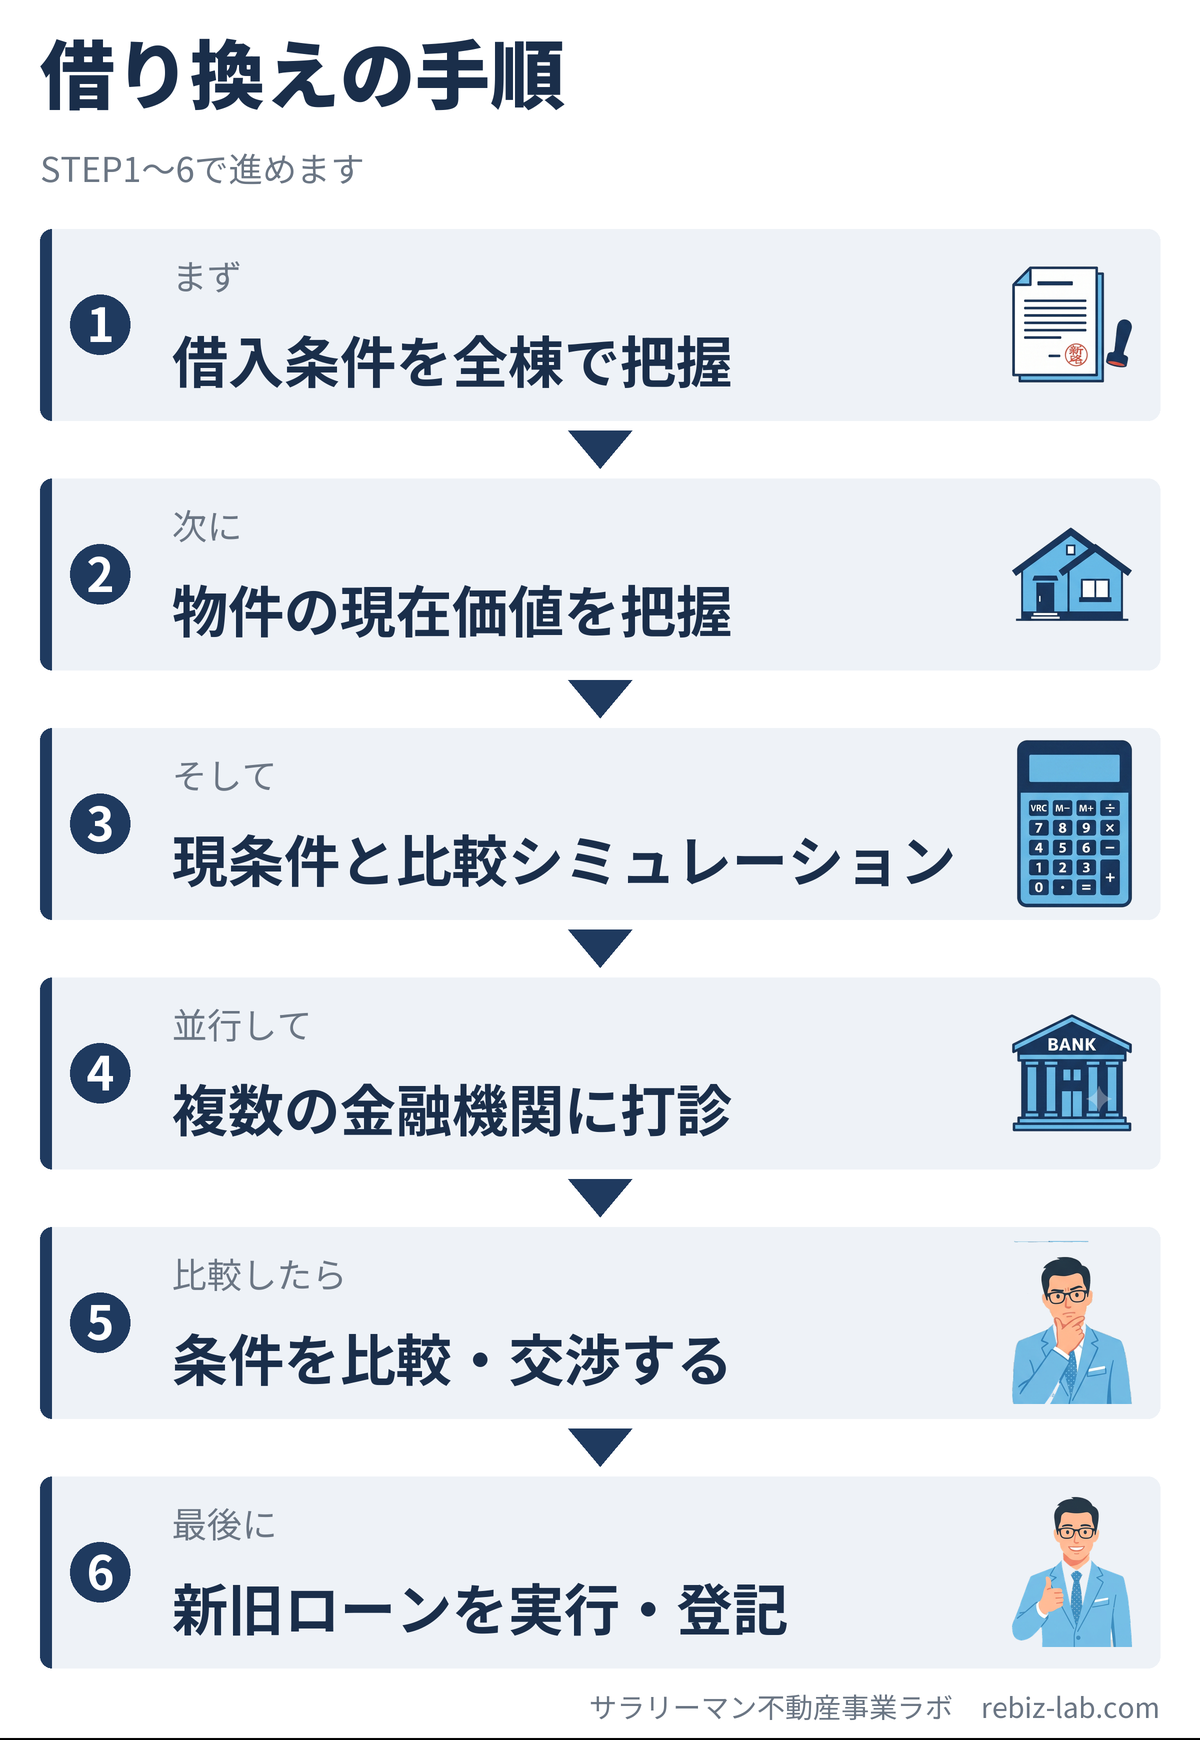
- 借入条件を全棟で把握する:まず、いまの借入条件を全棟ぶん書き出します。残債・金利・残りの期間・違約金の有無が載っているのは、返済予定表と契約書です。残高証明書と信用情報の開示も、ここで揃えます。把握するのは全棟ですが、借り換えの試算と打診は1棟ずつ進めるのが基本です。
- 物件の現在価値を把握する:次に、物件ごとにいまの値打ちを調べて、LTVを出します。材料は、近隣の成約相場と空室の状況です。
- 現条件と比較シミュレーションする:そのうえで、想定する金利と諸費用から、月々の返済がいくら減り、何年で元が取れるかを計算します。上の試算と同じやり方です。
- 複数の金融機関に打診する:続いて、確定申告書・レントロール(家賃の一覧表)・物件概要・登記簿謄本を揃えて、2〜3行に並行して事前審査を打診するのがこの段階です。自分で探すのが大変なら、INVASEで候補の提案を受ける方法もあります。
- 条件を比較・交渉する:返ってきた条件は、金利・融資期間・諸費用を並べて比べます。内諾が出たら、いまの銀行との金利交渉にも使えるのが強みです。
- 新旧ローンを実行・登記する:最後に、新しい融資で旧ローンを一括で返し、抵当権(銀行が物件を担保に取る権利)を入れ替えます。抹消登記と設定登記は、実行日にまとめて進めるのが通常です。
アパートローンの借り換えに関するQ&A

- Q借り換えでどれくらい金利は下がりますか?
- A
残債・残りの期間・金利差で決まります。諸費用を残債の3%とすると、金利差0.5%で回収に約10年、1.0%で約5年です。まず無料診断で、自分の金利差を出します。
- Q借り換えと金利交渉、どちらを先にやるべき?
- A
先に、いまの銀行との金利交渉を試し、動かなければ借り換えを本格的に検討します。諸費用がかからず、断られても失うものがないからです。私はスルガ銀行で4.5%から3.1%まで下げました。
- Q複数棟持っています。まとめて借り換えるべき?
- A
いきなり全棟でやると混乱します(私がそうでした)。まず1棟に絞って試算します。共同担保が設定されていると他棟にも影響するので、融資契約書で共同担保の有無を見て、影響する棟を洗い出してから動きます。
- Q借り換えにはどれくらい時間がかかりますか?
- A
最初の打診から実行まで、早くて3か月、長ければ半年以上かかります。考えている間も、変動金利は動き続けます。信用情報の開示と書類集めは、今日から始められるのが救いです。
- Q固定金利の期間中でも借り換えられますか?
- A
借り換えはできますが、期間中に一括で返すと違約金がかかる契約があります。金額は契約ごとに違うので、銀行に「いま全額を返した場合の金額」を書面で出してもらい、回収年数の試算に入れます。
借り換えが救えるのは、元々式が成立していた物件だけ
不動産投資の真実で書いた式(家賃+売値-経費>買値)で整理します。借り換えは、この式の「経費」の項、つまり借入の利息を下げる技術です。買値は、借り換えをどれだけ頑張っても変わりません。
返済負担が減れば、赤字の物件が黒字に転じることはあります。ただし、式が成立していなかった物件が成立したのではありません。ぎりぎり成立していた式の、経費が少し軽くなっただけです。
買値が相場から大きく外れていた物件は、金利をいくら下げても、その差額を埋められません。借り換えの前に、同じ駅・同じ築年数の成約価格と、自分の買値を並べます。相場の範囲内なら、借り換えは式をさらに強くする有効な一手です。
まとめ:借り換えは「数値」で判断する
借り換えは、気分ではなく数値で決められます。次の5点を出して閾値と見比べれば、粘るか見送るかがほぼ見えてきます。
- LTVはいくらか
- 残存耐用年数は何年か
- 金利差は何%で、諸費用を何年で回収できるか
- 空室率・稼働率はどのくらいか
- 信用情報に問題はないか
悩んでいる間も、止まっている間も、金利は動きます。数値を出したうえでの「やる」も「やめる」も、正解です。間違いなのは、数値を出さずに止まることだけ。
私の甲府の半年が、まさにそうでした。
この記事に置いた道具は、5つの閾値の目安表、諸費用の回収年数の試算、6ステップの手順の3つです。返済予定表から残債・金利・残りの期間を書き出し、診断に入れるところまで、費用は1円もかかりません。
違約金がかかるのは、いまのローンを一括で返したときだけです。診断の段階で、何かを払うことはありません。
※WEB診断は無料で、借り換えない場合は無料で終了します。借り換えを実行する場合は、融資承認後にINVASEの借り換え手数料が発生します。
関連記事:
- 不動産投資ローンの金利相場を比較【2026年版】(いまの金利が相場より高いかを確かめる)
- 不動産投資ローンの審査が厳しい銀行は?比較・ランキング(どの銀行に打診するかを決める)
- 不動産投資の金利上昇シミュレーション|利上げ局面のストレステスト(金利が上がっても耐えられるかを試算する)
審査の基準や条件は、時期や個人の状況によって変わります。

コメント